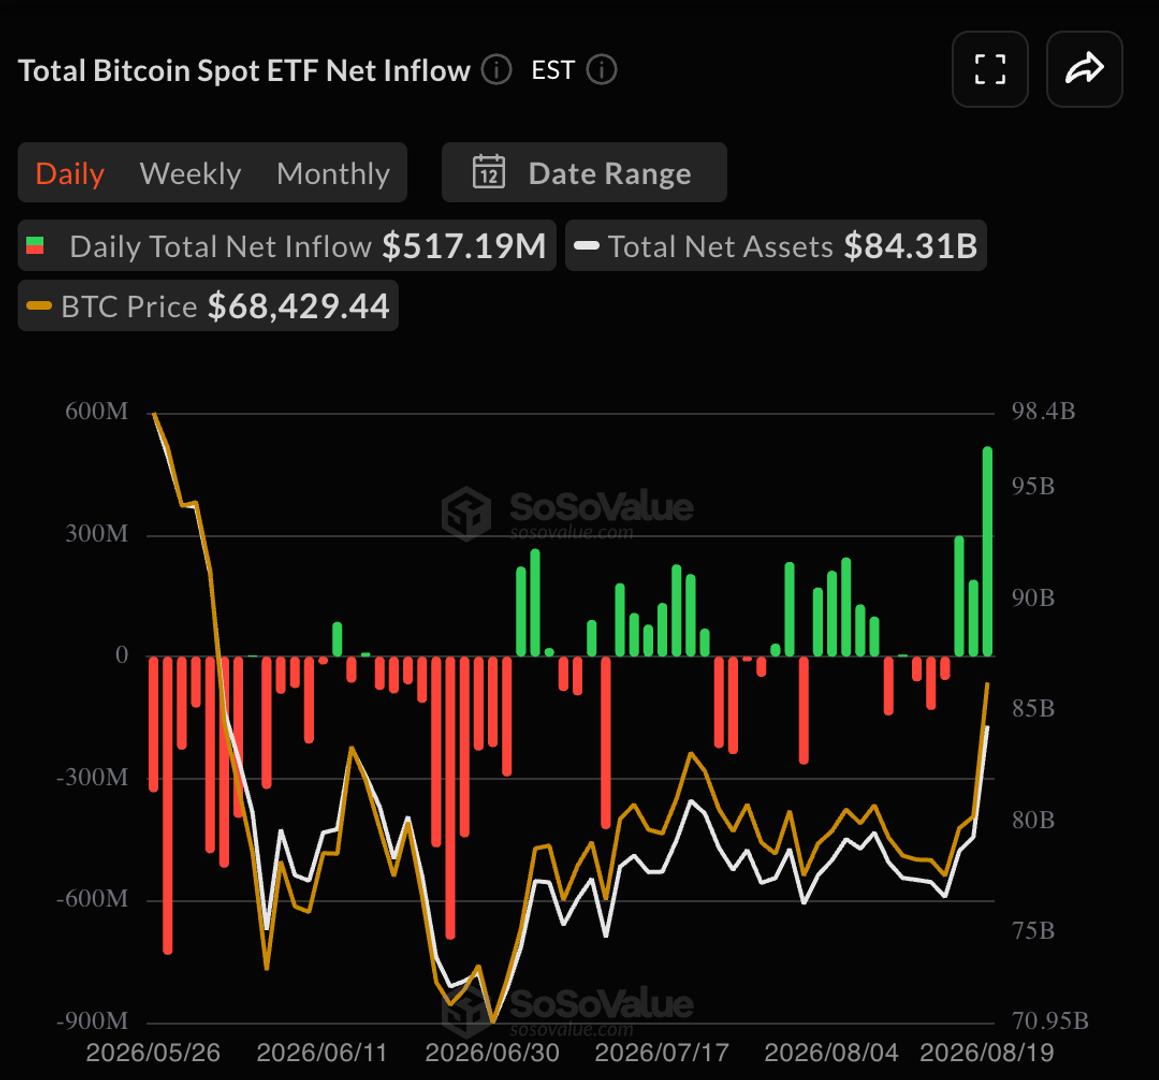
19 августа спотовые ETF биткойна получили $517 млн, эфира — $189 млн. Это крупнейшие однодневные притоки за несколько месяцев и явный сигнал того, что после периода неопределённости и падения котировок летом институциональные деньги снова начали активнее входить в позиции по крипто-активам.
Важнее всего здесь не сам объём, а синхронность двух процессов: приток в фонды совпал с резким ростом цен, который привёл к массовой ликвидации шортовых позиций. За этот день были закрыты шорты на $2,7 млрд в убыток трейдерам, играющим на падение. Такие ликвидации обычно усиливают восходящий тренд за счёт автоматических стоп-лоссов и принудительного выкупа позиций, создавая спираль роста, которая привлекает новых покупателей.
По сути, это классический сценарий разворота настроений: сначала небольшой рост цены, потом попадание в лонг-цепь ликвидаций, затем FOMO-покупки от инвесторов, которые боятся упустить ралли. Спотовые ETF в США (они появились только в январе 2024-го для биткойна и совсем недавно для эфира) стали основным каналом институционального входа, потому что они проще, понятнее и безопаснее для консервативных портфельных менеджеров, чем прямая торговля или деривативы.
Масштаб притоков за один день говорит о том, что уход от крипто летом был временным, а не стратегическим переосмыслением рынка. Инвесторы пережидали волатильность и теперь реинвестируют, глядя на стабилизацию и, возможно, ожидая влияния на макроэкономику отступления инфляции и вероятного снижения ставок ФРС. Для трейдеров это значит: движение может продолжиться, но важно отделять органический спрос от волны ликвидаций.
На российском рынке такой сценарий менее заметен из-за отсутствия локальных спотовых ETF и ограничений на крипто-торговлю, однако эффект может косвенно проявиться через волатильность на P2P-рынках и через спот-цены на международных биржах для российских трейдеров, которые всё ещё активны через VPN и прямые депозиты. Если прирост криптоцен станет устойчивым, это может повысить интерес к блокчейн-приложениям для платежей и смарт-контрактов в цифровой экономике, но в практическом смысле для большинства российских компаний крипто остаётся инструментом спекуляции, а не основным средством расчёта — регулятор по-прежнему не поддерживает использование криптовалют как платёжного средства.
Главный вывод: это событие не революция рынка, а восстановление аппетита к риску на фоне стабилизации макроклимата. Инвесторам стоит отслеживать, будут ли такие притоки устойчивыми или это был просто спекулятивный всплеск. Индикаторы — объёмы торговли на спот-рынках, уровень открытых интересов в фьючерсах и динамика цен через 2-4 недели.