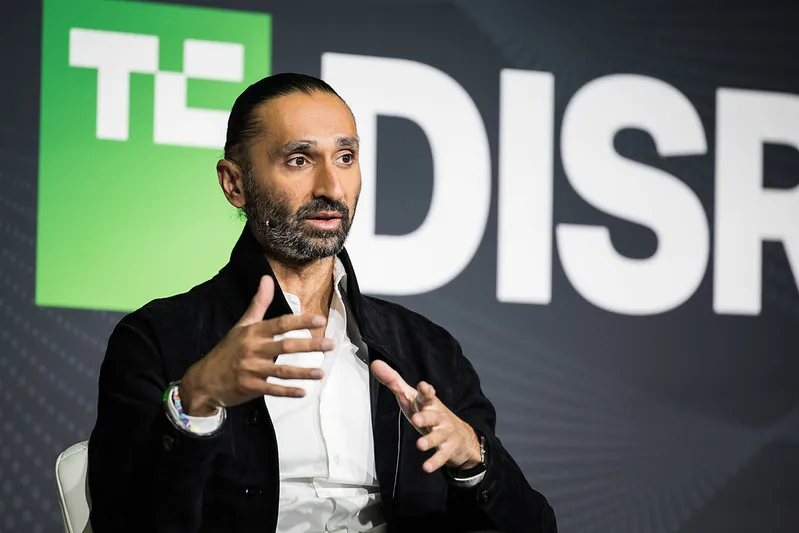
Blackstone активно позиционирует себя в центре ИИ-бума через различные механики инвестирования: от огромных кредитов дата-центрам до вложений в фронтирные модели. Недавно на TechCrunch Disrupt руководитель группы Jas Khaira подробно рассказал о подходе компании, в том числе о том, почему Blackstone считает текущие опасения по долговой нагрузке сильно преувеличенными.
Основной инструмент Blackstone — это не просто венчурные инвестиции, а кредитование. С активами под управлением в $1,3 триллиона компания может позволить себе предоставлять многомиллиардные кредиты облачным провайдерам (неокаудам), анализируя при этом качество их клиентов и используя оборудование (GPU) как залог. Пионерной сделкой стал кредит CoreWeave в 2023 году на $2,3 млрд — компания имела тогда всего $30 млн выручки и была близка к убыткам, но располагала значительным парком видеокарт Nvidia и контрактами с такими игроками, как Microsoft. Этот подход быстро стал стандартом для финансирования инфраструктуры: позже Blackstone совместно с Coatue выдала $10 млрд кредитной линии австралийскому провайдеру Firmus.
Однако в последние недели накопившиеся долги начали вызывать вопросы рынка. CoreWeave, к примеру, нарастила долги почти до $50 млрд, а Firmus отменила намеченное IPO в Австралии при оценке около $30 млрд. Добавили настроений падение акций CoreWeave на 20% и общее ужесточение кредитных условий: в сентябре выросли ставки, и лендеры повысили спреды над базовыми ставками. Даже такие монстры, как Microsoft и Meta, платят больше на финансирование.
Khaira признал эти рыночные напряжения, но отверг сценарии о системном риске. По его оценке, главное отличие текущей ситуации от 2008 года в том, что абсолютное большинство дата-центров финансируются под нужды гиперскейлеров — то есть фактически долг обеспечен обязательствами наиболее кредитоспособных корпораций планеты. Беспокойства по поводу избыточной долговой нагрузки, по словам руководителя Blackstone N1, отражают скорее момент переценки и адаптации рынка к новым ставкам, нежели признак надвигающегося краха.
Это, конечно, удобная позиция для того, кто выдаёт эти кредиты, но в ней есть логика: если базовый заёмщик платёжеспособен, то структура финансирования держится. Вопрос в другом — растянется ли спрос на вычисления настолько, чтобы оправдать такой объём капвложений, или рынок столкнётся с периодом избыточных мощностей. Сам Khaira допустил, что окупаемость ИИ-инвестиций у портфельных компаний Blackstone «явно неравномерна» и может двигаться «пилообразно», что в переводе на язык практики означает риск перепроизводства вычислительной мощности до момента, когда её реально начнут использовать.
За границей финансирования дата-центров Blackstone также занимается помощью в адаптации ИИ: совместно с Anthropic и Hellman & Friedman компания запустила венчур Ode, который направляет инженеров в портфельные компании Blackstone (их около 280) для интеграции ИИ в бизнес-процессы. Здесь появляется более конкретный тест на реальную полезность: если у крупного портфеля компаний, имеющих доступ к передовым моделям и прямую помощь в их внедрении, окупаемость остаётся «неровной», то это говорит о том, что проблема не в доступности технологии, а в её реальной применимости.
В российском бизнесе интерес к финансированию ИИ-инфраструктуры минимален просто из-за масштаба: никакой российской компании не потребуется $10 млрд на облачные мощности, и местные лендеры не имеют ни инструментов, ни аппетита для работы с такими суммами. Для локальных компаний применимо другое: использование готовых облачных мощностей (AWS, Google Cloud, местные провайдеры вроде Yandex Cloud) и ПО для автоматизации и анализа данных, которые окупаются гораздо быстрее. Вопрос о том, какой окупаемости ждать от внедрения ИИ в конкретном процессе — это вопрос, актуальный везде, независимо от размера инвестиций.
Meta Platforms Inc. признана экстремистской организацией, её деятельность запрещена на территории РФ; это относится и к принадлежащим ей социальным сетям Instagram и Facebook.