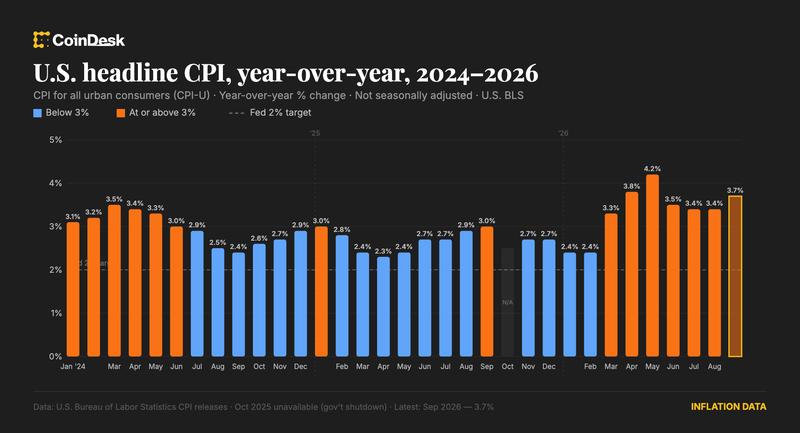
Сентябрьский отчёт об инфляции в США вышел горячее, чем ожидалось аналитики. Это стало неприятным сюрпризом для крипторынка: биткойн и другие активы тут же сдали позиции. Индекс потребительских цен (CPI) — один из главных индикаторов, по которому ФРС решает, поднимать ли ставки, и рынок давно уже прицепился к этим цифрам как к барометру денежной политики.
Худшие, чем в прогнозах, данные означают, что инфляция медленнее сбивается, чем хотелось бы центробанку. Это автоматически вернуло в игру сценарий с дополнительными повышениями ставок, от которого рынок уже начал расслабляться. Повышение процентных ставок — худший сценарий для спекулятивных активов вроде криптовалют: дороже становится кредит, альтернативные инвестиции типа облигаций начинают выглядеть привлекательнее, и капитал уходит из рискованных позиций.
Важно помнить контекст: за последний год рынок крипто несколько раз проходил через такие циклы, когда положительная экономическая статистика казалась концом цикла ужесточения, а потом очередные слабые данные по инфляции его отодвигали. Каждый раз это сопровождалось волатильностью. Сейчас же ситуация разворачивается наоборот — статистика не улучшается, и это держит давление на рост ставок.
Вообще, привязка цены биткойна и остального крипто к циклам ФРС показывает, насколько денежно-кредитная политика остаётся главным драйвером спроса на спекулятивные активы. Теория про крипто как об альтернативе инфляции и государственным деньгам звучит красиво, но на практике в обозримые сроки это всё ещё обычный финансовый актив, чувствительный к процентным ставкам и аппетиту риска крупных игроков.
На российском рынке прямого воздействия нет, но косвенное влияние ощутимо. Если ФРС продолжит держать ставки высокими, это укрепляет доллар, что влияет на курс рубля и доступность импорта технологий (включая оборудование для майнинга). Для блокчейн-проектов, которые уже работают в России несмотря на санкции, неопределённость с ФРС означает волатильность и для пользователей, и для интеграторов. Любые платежи в стейблкойнах (типа USDT) косвенно зависят от риск-аппетита глобального рынка, хотя на само наличие технической возможности транзакций это не влияет.
Глобально это напоминает, что рынок крипто пока не развил собственную логику движения, отделённую от макроэкономики. Это не плохо и не хорошо — просто реальность. Для трейдеров это означает, что календарь выхода экономических данных остаётся актуальнее, чем хайп про приятие крипто институтами.