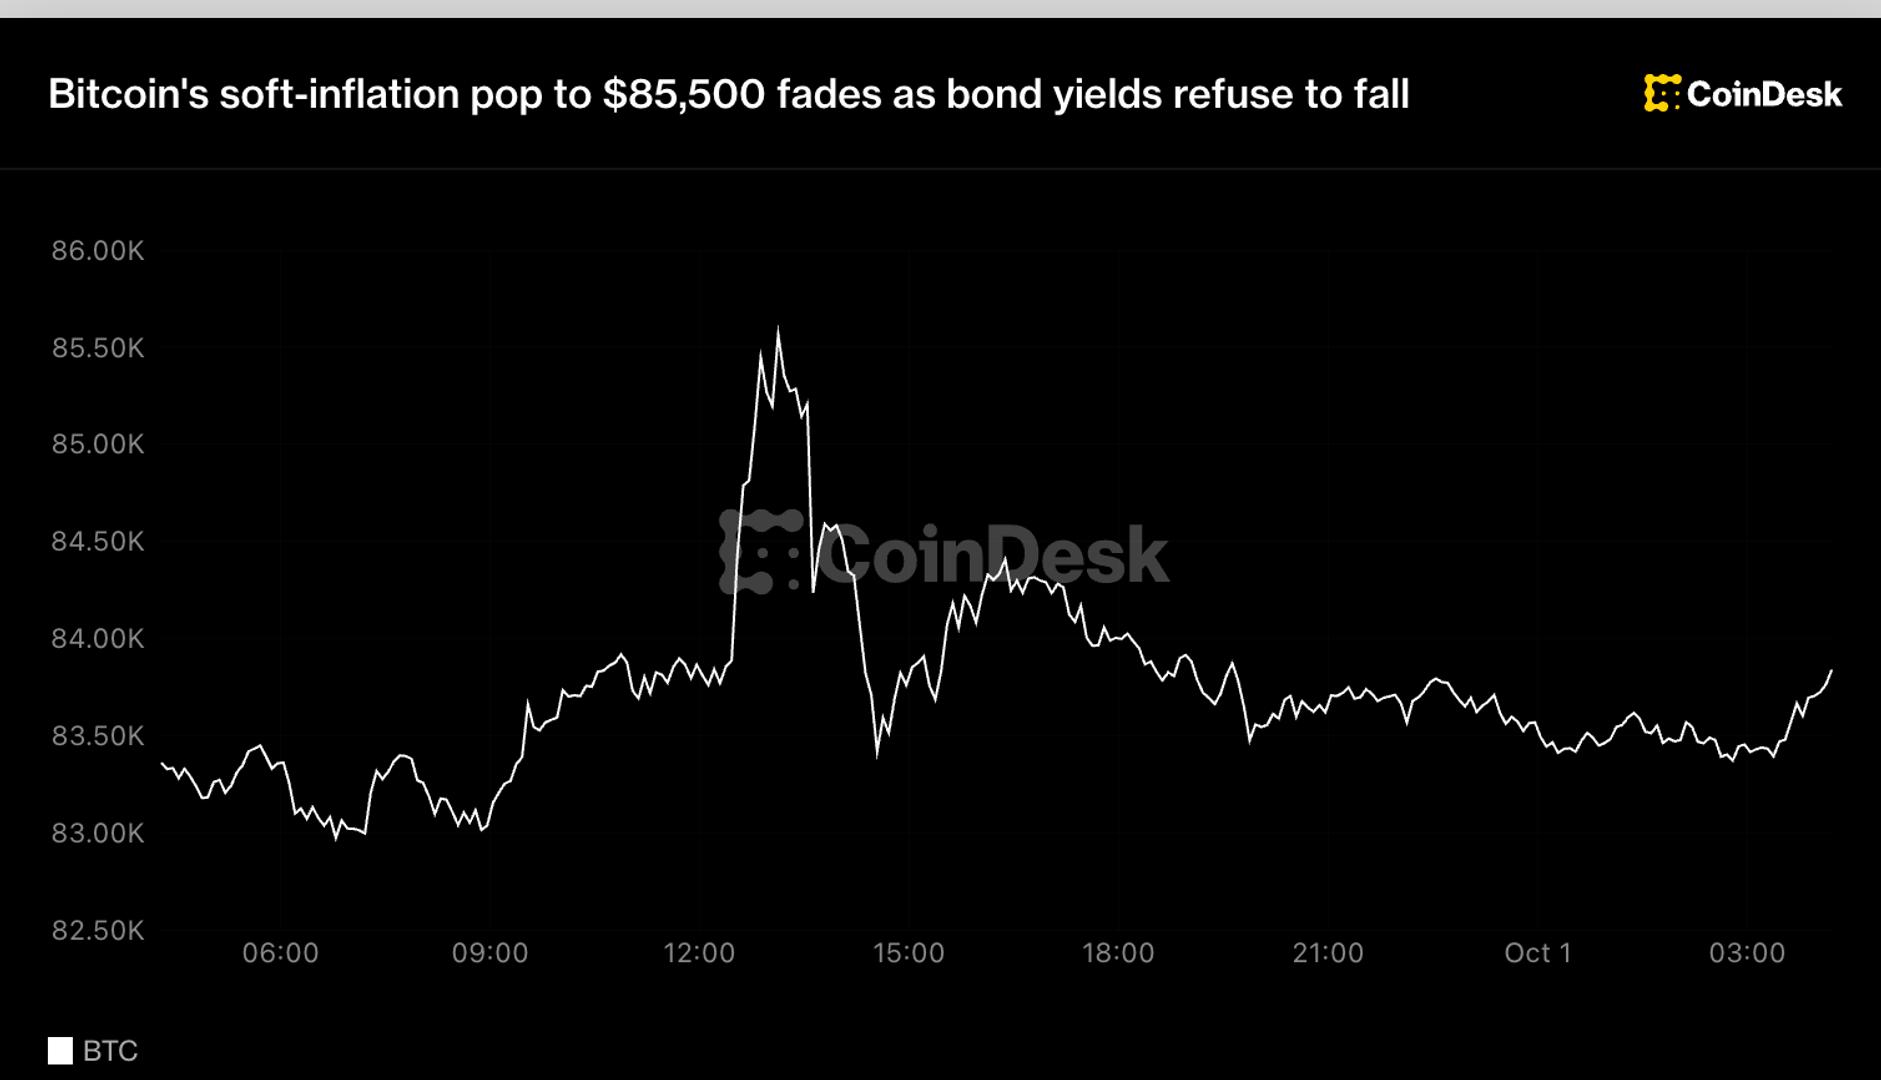
Биткойн кратко поднялся выше $85,5 тысячи в среду после неожиданно мягкого отчёта о ценовых давлениях (PCE), но прибыль не удержалась. Причина: доходности американских казначейских облигаций намертво вросли на максимумы за два десятилетия, и это давит на весь рискованный актив, включая крипто. История старая: когда Treasuries дают хороший реальный доход без риска, спекулятивный капитал туда и уходит.
Недовольство инвесторов низкой инфляцией — это не повод для крипто торжествовать. Да, PCE мягче, чем ждали, и это обычно снижает вероятность агрессивных действий ФРС. Но сам по себе такой отчёт не переломает динамику: пока ставки остаются высокими, а доходность облигаций привлекательна, биткойн в чистом виде — это просто волатильный спекулятивный актив, а не хеджирование от инфляции или убежище от девальвации.
Ситуация выглядит как очередное пробное движение. В этом году крипторынок несколько раз показывал, что может мобилизоваться на позитивных макроновостях, но консолидирует ниже из-за высоких real yields. При текущей конфигурации (ФРС не спешит с cuts, долги на балансе растут, бюджетный дефицит не сокращается) доходности вряд ли упадут быстро. Это означает — корекции биткойна вниз будут частыми, как и попытки отскока на любую каплю хорошей макроновости.
С точки зрения здравого смысла, сценарий рост–падение на микроэкономических сюрпризах скучнее, чем кажется. Технически важнее структурный вопрос: при какой доходности облигаций крипто-спекулянты снова начнут копить? По историческим меркам, это происходит, когда real yields становятся отрицательными или близки к нулю. Сейчас они в диапазоне 2–2,5% — для крипто-капитала это по-прежнему конкурентная альтернатива.
Для российского бизнеса, задействованного в крипто-торговле и платежах, эта динамика означает одно: волатильность остаётся высокой, но направленных рывков вверх нужно ждать от макроперемен, а не от отдельных отчётов. Платёжные системы на блокчейне (те же смарт-контракты с SIGNA) становятся более полезны именно в такие периоды — когда нужна прямая расчётность без спекулятивного сумасшествия. Автоматизация обработки волатильных потоков через такие каналы требует меньше ручного труда и позволяет быстрее реагировать на скачки курсов.
Контекст для отрасли также важен: инвесторы снова учатся различать новости о параметрах инфляции от новостей о реальных ставках. Биткойн чувствителен ко вторым в разы больше. Это значит, что риторика про биткойн как хеджирование от печатания денег работает только в сценарии, когда ставки падают быстрее, чем растёт денежная масса. Пока этого не видно — цена крупнее демонстрирует чувствительность к доходности альтернативных активов.