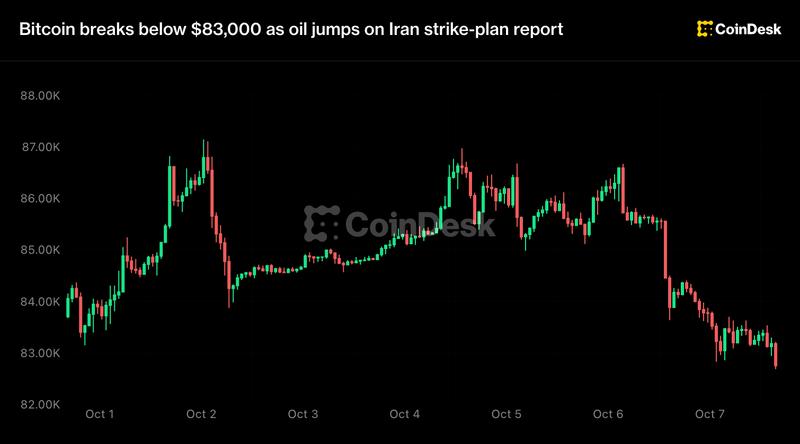
Биткоин упал ниже $83 тыс., потеряв за день значимую психологическую отметку. По оценке трейдерского сервиса FxPro, пробой этого уровня открывает «быстрый путь» к $80 тыс. — следующей ключевой поддержке. Движение укладывается в общую волатильность на рисках: одновременно Brent crude подскочил выше $102 за баррель, а доходность американских казначейских бумаг развернулась к максимумам с 2002 года.
Триггер очевидный: информация о плане Ирана нанести удары вызвала переоценку всего спектра рисков. Для рынков это означает не только классическое удорожание энергии, но и переход инвесторов в режим дефляционного беспокойства — отсюда скачок доходов US Treasuries. В таком сценарии риск-ассеты вроде криптовалют обычно получают давление: спешка в безопасность сильнее, чем интерес к альтернативным инструментам.
Важно видеть контекст: биткоин на протяжении последних месяцев балансировал между поддержкой от нарратива про ETF и цифровое золото, с одной стороны, и чувствительностью к макроповоротам — с другой. Уровень $83 тыс. держался не случайно: это была зона консолидации, где длинные позиции начинали брать прибыль при любом ухудшении фона. Когда внешний триггер такой серьёзный (эскалация на Ближнем Востоке), техника срабатывает мгновенно.
Падение ниже $83 тыс. означает, что спотовая поддержка потеряна. Если инерция продолжится, $80 тыс. — это вполне реальная следующая станция. Там могут подобрать позиции среднесрочные инвесторы, которые верят в восстановление после коррекции, но гарантировать отскок там никто не может: всё зависит от развития событий на Ближнем Востоке и траектории доходов по Treasuries. Если ставки начнут расти дальше, психология рынка может развернуться ещё более пессимистично.
Такие моменты показывают, что криптовалюты хоть и позиционируют как некоррелированный актив, на практике остаются рисковым инструментом, чувствительным к любым потрясениям в макроэкономике. В периоды спешки в безопасность биткоин не выступает как убежище в классическом смысле — напротив, инвесторы сливают волатильные позиции в пользу государственных облигаций и доллара.
В контексте российского бизнеса такая волатильность усложняет работу со стейблкойнами и блокчейн-платежами: когда глобальные рынки испытывают стресс, стоимость обеспечения для стейбла держится, но сам спред между покупкой и продажей расширяется, и ликвидность сжимается. Компании, использующие криптовалютные платежи через решения на базе блокчейна, сталкиваются не с риском самой платёжной системы, а с риском волатильности курса, если они работают с самой криптой, а не со стейблами. Именно поэтому для регулярных платежей имеет смысл опираться на стейбл-решения, а волатильные активы держать как спекулятивный или стратегический резерв, отдельно от операционного кассовых потоков.