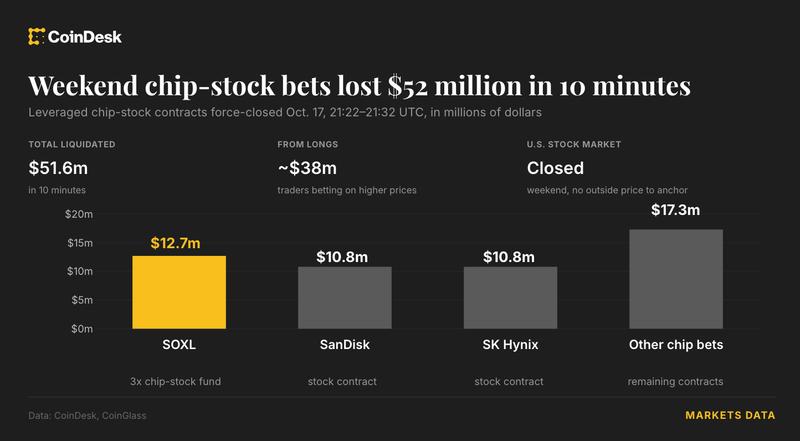
История довольно типична для круглосуточных финансовых инструментов, торгующихся вне основных сессий: фьючерсы на акции полупроводниковых компаний рухнули на 10-минутном промежутке, когда американские биржи были закрыты и трейдеры не могли опереться на реальные цены. Никакой якорь для переоценки, никакого справедливого бенчмарка — чистая ликвидность и паника.
Это классический сценарий дисбаланса спроса и предложения в условиях информационного вакуума. Когда основной рынок закрыт, а фьючерсы торгуются, даже небольшой объём продаж может спровоцировать каскадное падение, потому что нет встречного потока лонгов, которые обычно поддерживали бы цену днём. Трейдеры оказались в ловушке: открытые позиции падают, стоп-лоссы срабатывают, ликвидность испаряется ещё быстрее.
Подобные события происходили и раньше — например, печальные моменты на криптовалютных рынках или на фьючерсах на индексы во время низкой ликвидности. Разница в том, что здесь речь идёт о традиционных финансовых инструментах на акции реальных компаний, а не на спекулятивные активы. Это намекает на проблему глубже: круглосуточные контракты существуют, но инфраструктура для безопасной торговли в условиях закрытого основного рынка явно недостаточна.
Для трейдеров-спекулянтов это напоминание о том, что использование плеча на низколиквидных сессиях — это лотерея. Размер потерь ($52 млн за 10 минут) говорит о серьёзных позициях и, вероятно, автоматизированных стратегиях, которые срабатывают по жёстким параметрам без контроля человека.
В России применение таких инструментов ограничено: микросхемные акции американских компаний доступны российским трейдерам через немногие брокеры, и круглосуточные фьючерсы на них используются редко из-за сложности и регулятивных препятствий. Однако сама схема риска актуальна для любых круглосуточно торгуемых контрактов — будь то криптофьючерсы или иные инструменты с плечом. Практика показывает: торговля в условиях отсутствия реальной цены на основном рынке требует либо очень консервативного размера позиции, либо вообще избегания.
Регуляторы и биржи, вероятно, пересмотрят правила ограничения колебаний цен или минимальные требования к ликвидности на ночных сессиях. Это событие хорошая иллюстрация того, почему круглосуточная торговля требует других стандартов безопасности, чем дневная, где есть массовая ликвидность и регулярные котировки для подтверждения справедливой цены.