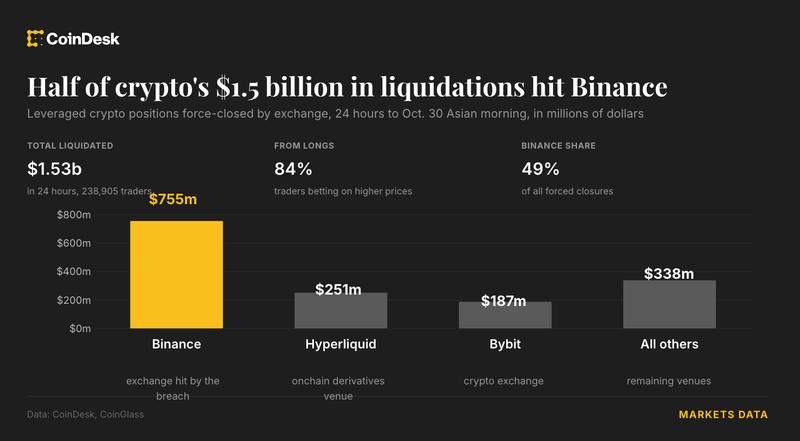
На крипто-рынке произошёл знакомый по циклам сценарий: резкий откат цен сработал как стоп-ордер для тысяч позиций с использованием заимствованных средств. $1,5 млрд в маржинальных ставках испарились в течение короткого периода, когда биткойн, эфир и XRP одновременно упали. На Binance, крупнейшей бирже по объёмам, произошло около половины всех ликвидаций — это показатель того, где сосредоточена спекулятивная активность.
Цифра выглядит громко, но важен контекст. Из почти 84% вынужденных закрытий позиций большинство — это ставки на рост цены через плечо (лонги). Это значит, что спекулянты практически поголовно принимали однонаправленную ставку, игнорируя риск внезапного разворота. Когда коррекция случилась, маржин-колл дождался их в одно и то же время, создав эффект стопки домино. Это классическая картина перегрева спекулятивного рынка: все в одну сторону, все с плечом, никому не нужна страховка.
Параллельно начала расти волна коротких позиций (ставок на падение). Это естественное движение: когда локальное дно пробито и начинается отскок, те, кто ставил на падение в самый верх, начинают нести убытки. На рынке, где большинство участников действует эмоционально или по одинаковым сигналам, такие циклы повторяются: сначала массовая ликвидация лонгов, потом отскок, который ловит коротких. Разница только в масштабе и скорости.
Для трейдеров, работающих с маржином, это очередной урок. Плечо увеличивает прибыль в фазу роста, но также гарантирует, что одна неудачная ставка может стереть месячные заработки за часы. Большинство людей, осевших в этих ликвидациях, вероятно, не следили за позициями в реальном времени или надеялись, что волатильность «пройдёт мимо». На крипто-рынке такой подход работает до тех пор, пока не сработает совсем.
В российском контексте маржинальная торговля крипто работает ограниченно: крупнейшие биржи (Binance, Bybit, OKX) недоступны локально, а локальные альтернативы либо закрываются, либо функционируют в правовой подвешенности. Это, парадоксально, защищает большинство розничных трейдеров от соблазна спекулировать с 5-20кратным плечом. Те же, кто находит способ торговать через VPN или международные адреса, проходят ровно по тому же сценарию: видят обещание быстрого дохода, добавляют плечо и сливают капитал при первом резком откате. История не варьируется по географии.
Сам факт масштабной ликвидации не говорит о том, что рынок упадёт ещё ниже или восстановится. Это просто означает, что слой спекулятивного плеча был прочищен. Что будет дальше — зависит от более фундаментальных факторов: макроэкономики, регулирования, приливов институционального капитала. Ликвидация спекулянтов может быть как дном, так и промежуточной остановкой на пути вниз.

Алексей Мартыненко
Главный редактор SPV News
Масштабная ликвидация показывает не столько хрупкость самого рынка крипты, сколько проблему структуры торговли: большинство участников работает с одинаковым инструментом (плечо) в одном направлении, что создаёт систематический риск. Когда цены меняются резко, все вынуждены выходить одновременно. Это не говорит о судьбе рынка в целом — скорее, об избыточной спекулятивности конкретного периода.