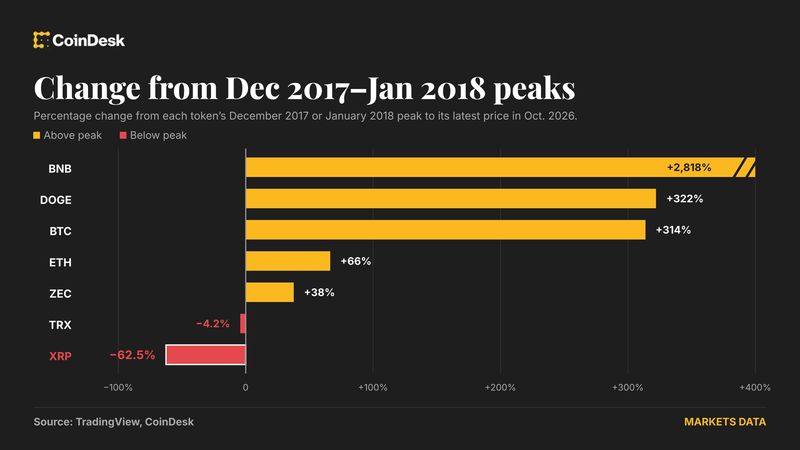
XRP — один из самых спорных активов крипто-рынка. Токен Ripple так и не восстановился до уровней 2017 года (тогда он доходил до $3,84), в то время как биткоин за одиннадцать лет вырос в сотни раз, а эфир — десятки. Это создаёт иллюзию, что XRP — «отстой», но ситуация сложнее: здесь пересекаются технические, юридические и рыночные факторы.
Главная проблема — спрос на токен. В отличие от биткоина (дефицит, образ золота 2.0) и эфира (топливо для сети Ethereum), у XRP нет встроенного мотива для накопления. Ripple создавала его как средство платежа для банков и расчётов, но банки попросту им не пользуются в масштабе. Корпоративные клиенты предпочли стабильные монеты или традиционные системы. Токен десятилетие остался в основном спекулятивным активом без органического спроса.
Второй фактор — многолетний судебный спор с SEC (начался в декабре 2020). Регулятор утверждал, что XRP — ценная бумага, а значит, Ripple незаконно его продавала. Неопределённость убивала интерес институциональных инвесторов: зачем вкладываться в актив, если его могут объявить мусором по решению суда? Даже после относительно благоприятного постановления в июле 2023 года, в котором судья сказал, что сам токен — не бумага (хотя продажи Ripple были нарушением), восстановления спроса так и не произошло. Доверие, потерянное за три года, вернуть сложно.
Третий момент — концентрация предложения и критика распределения. Ripple сохраняет огромный запас XRP (миллиарды токенов в своих кошельках), и компания периодически их продаёт. Это создаёт давление на цену и закрепляет образ проекта, который больше похож на корпоративный актив, чем на децентрализованную криптовалюту. Для сравнения: биткоин распределён среди майнеров и держателей, сатоши Накамото его больше не трогает. Эфир Ethereum Foundation тоже держит, но Ethereum как система явно полезна (платформа для приложений, финансов, NFT). XRP же — просто токен без экосистемы.
Рынок обычно прощает плохую историю, если проект реально работает и растёт. Ripple же почти два десятилетия не доказала, что XRP решает какую-то насущную задачу. On-demand liquidity (платёжный сервис Ripple на базе XRP) существует, но участников мало. Когда спрос на актив слаб, а предложение под контролем компании, цена остаётся подавленной независимо от бычьих циклов крипто-рынка в целом.
Последний цикл (2020–2021) показал классическую схему: розничные инвесторы верили в Ripple, цена взлетела до $3+ благодаря FOMO, потом снова упала. Это не инвестиция — это спекуляция на спекуляцию. Биткоин и эфир выросли не только потому, что их хайпили новички, но и потому, что они получили реальное применение (биткоин — хранилище стоимости, эфир — платформа). XRP применения так и не нашёл.
Для российского бизнеса XRP как платёжный инструмент малоактуален: российские платежи либо идут через традиционные каналы, либо через стейблкоины (USDT, USDC) и технологически нейтральные крипто-решения. Если вам нужна прозрачная расчётная система для В2В, имеет смысл смотреть на проверенные технологии — блокчейн-платформы типа Signum, которые позволяют быстро разворачивать платёжные решения без привязки к конкретному токену, но с гарантией, что технология работает, а не зависит от удачи проекта на спекулятивном рынке.
Итог простой: XRP не сделал держателей богатыми не потому, что это просто «невезуха», а потому что проект десятилетие движется по кругу, не решая реальных проблем. В крипте, как и везде, цена в долгосроке отражает полезность. XRP полезности не показал — и рынок это честно оценил.