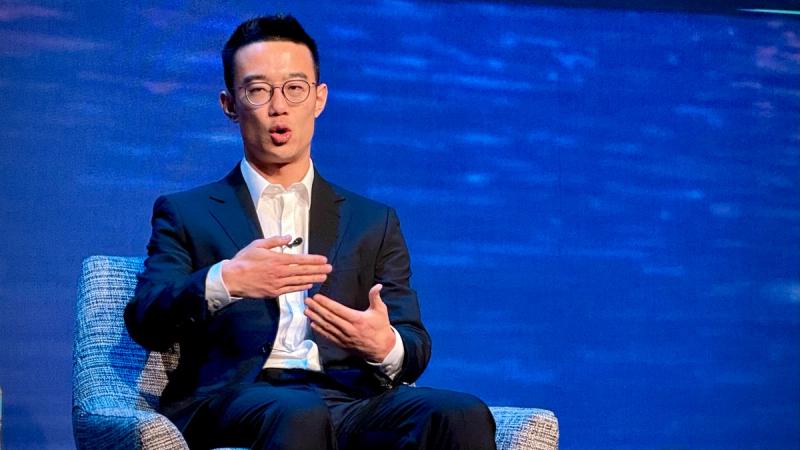
Джефф Ян, основатель децентрализованной торговой платформы Hyperliquid, предложил принципиально иной подход к регулированию крипто-торговли: надзор должен касаться операторов и фирм, которые используют блокчейн, а не самой подлежащей сетевой инфраструктуры. По сути, это классическое разделение ответственности между строителями железа и теми, кто его использует.
Логика предложения понятна: разработчики блокчейна создают открытый инструмент, как интернет-протокол, и не должны отвечать за все, что люди на этом инструменте делают. Ответственность должна лежать на организациях, которые оказывают услуги конечным пользователям — проводят их верификацию, контролируют соответствие законам о защите от отмывания денег, не допускают манипуляций на рынке. Это близко к тому, как сейчас регулируются централизованные биржи вроде Coinbase или Kraken.
На первый взгляд подход выглядит справедливо — действительно, нельзя привлекать разработчиков Bitcoin или Ethereum к ответственности за каждую трансакцию в сети. Но здесь есть подвох: Hyperliquid — это не просто протокол, это конкретная торговая экосистема с собственным токеном, где сам Ян (и его команда) имеют значительный контроль и интерес. Предложение звучит как попытка отмежеваться от регуляторного давления, оставаясь при этом центральной фигурой в экосистеме.
Для американских регуляторов такое разделение на практике сложно. SEC и CFTC уже давят на торговые платформы через их операторов — но когда платформа в какой-то мере полагается на децентрализованную архитектуру, куда именно направить требования? Гибридные модели (типа Hyperliquid) сейчас находятся в серой зоне: есть реальные люди, контролирующие маршрутизацию ордеров и базовую инфраструктуру, есть централизованные компоненты, есть децентрализованные. Регулятор не может просто махнуть рукой и сказать: «Это код, мы за код не отвечаем».
Высказывание Яна вписывается в более широкую борьбу крипто-индустрии против регуляторного давления. Аргумент про «открытый протокол, как интернет» звучит красиво, но на деле мешает защитить розничных инвесторов от рисков, которые в децентрализованной торговле куда выше: здесь проще манипулировать ценами на микрокэпах, проще исчезнуть с деньгами пользователей, сложнее восстановить средства при сбое. Регулятор это понимает.
В российском контексте такая дискуссия остаётся теоретической — Hyperliquid и подобные платформы здесь недоступны, а отечественное регулирование криптовалют по-прежнему находится на стадии экспериментов (закон о цифровых финансовых активах, пилоты блокчейна в отдельных сферах). Но логика применима и к отечественным разработчикам: если создавать торговые сервисы на блокчейне для российского рынка, придётся либо полностью централизовать управление (и встать под надзор), либо заранее смириться с ограничениями доступа. Никакая архитектура не спасает от регулятора, если рынок готов её воспринимать как финансовый инструмент.