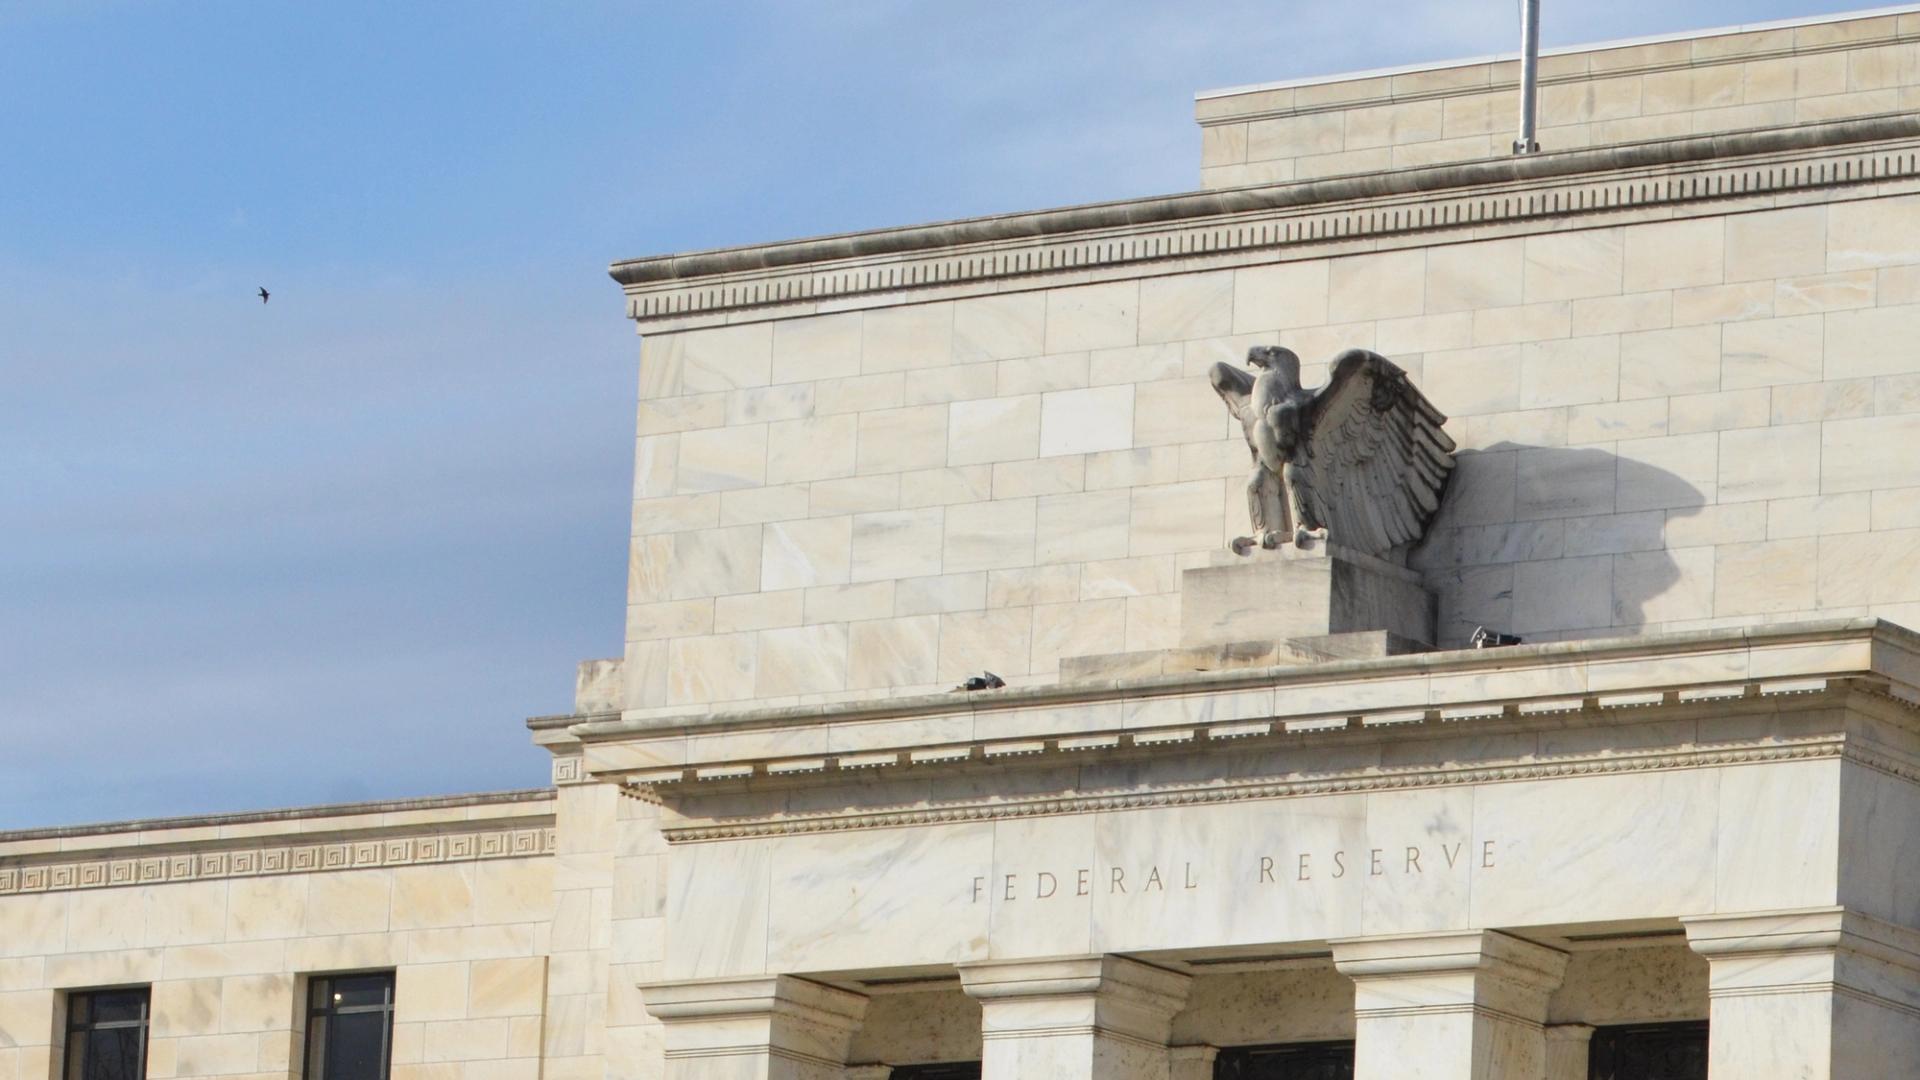
Федеральная резервная система США начала процесс разработки конкретных правил для реализации Закона о гарантированной электронной системе платежей (GENIUS Act), принятого Конгрессом в 2024 году. В центре внимания — регулирование стейблкойнов, особенно программ, которые позволяют пользователям получать доход на остатки стейблкойнов, что принято называть стейблкойн-йилдом.
GENIUS Act был воспринят крипто-индустрией как долгожданное уточнение правил игры: закон установил федеральный уровень надзора вместо лоскутного регулирования на уровне штатов и, главное, впервые чётко определил, что стейблкойны — это не просто спекулятивные активы, а потенциально финансовые инструменты платёжной системы. Теперь ФРС детализирует, как конкретно будут работать требования к обеспечению, прозрачности резервов и, что интересно, к программам доходности.
Последний пункт особенно важен, потому что многие проекты последние годы предлагали инвесторам проценты на стейблкойны — практика, которая технически похожа на депозиты в банке, но работала в правовом вакууме. ФРС должна установить границу между тем, что это просто финансовый инструмент, и тем, когда стейблкойн-сервис начинает напоминать небанковское кредитное учреждение. Это важно: слишком жёсткие правила могут убить саму идею лояльности к стейблкойнам как платёжному средству, слишком мягкие — создадут новые риски системного уровня.
На практике предложения ФРС — это промежуточный результат. Агентство вероятно опубликует проект для общественного обсуждения, и здесь начнётся классическая политическая игра: если банковский лобби будет протестовать, что стейблкойны отнимают депозиты, правила могут стать жёстче; если крипто-сообщество покажет, что разумные ограничения не убивают инновацию, они могут остаться адекватными.
В России эта новость релевантна совсем по другой причине. Отечественный блокчейн-сектор, включая платёжные решения на базе смарт-контрактов, остро нуждается в собственном регуляторном фреймворке. Примеры других стран — в том числе попытки США найти баланс через GENIUS Act — показывают, что федеральный уровень надзора практичнее локального хаоса. Компании, работающие с крипто-платежами в России, заинтересованы в ясных правилах: какие резервы обязательны, как работают программы дохода, какие операции требуют лицензии. Пока Банк России формирует подходы, международный опыт — включая американский — становится образцом для адаптации.
Сроки принятия финальных правил ФРС неизвестны. Обычно в США это занимает несколько месяцев публичного обсуждения. За этим стоит рутинная, но критичная работа: регулировщики должны убедиться, что стейблкойны действительно смогут быть полезны как платёжное средство, а не превратятся в новый вектор финансовых рисков.