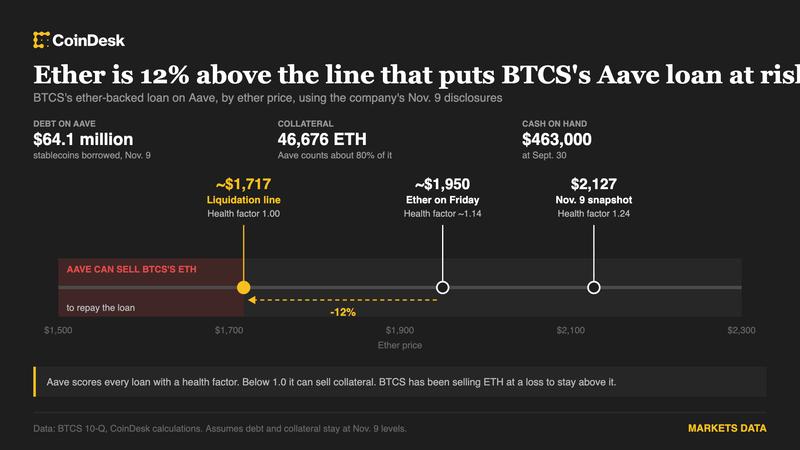
BTCS столкнулась с классической дилеммой крипто-хранилищ: держать коллатераль и рисковать ликвидацией, или продавать с убытком, чтобы избежать ещё большего урона. На фоне волатильности рынка компания выбрала второй вариант, распродав часть своих 46 676 ETH на сумму $64 млн, взятых в долг через Aave. Это показатель не столько глупости управления, сколько жёсткой реальности DeFi-экосистемы: когда коллатераль давит вниз, выбирать приходится между плохими вариантами.
Цифры говорят сами за себя: при текущем курсе эфира позиция BTCS находится на грани опасности. Если ETH упадёт до $1700, займ станет уязвим для ликвидации на условиях, близких к рыночным. Это не катастрофа (есть ещё десятки процентов буфера), но достаточно тревожное предупреждение. Компания, которая позиционирует себя как долгосрочный держатель эфира и стратег в крипто-пространстве, фактически проиграла в рулетку с финансовым рычагом — один из самых старых способов потерять деньги, независимо от того, какая технология лежит в основе актива.
История BTCS — типичный случай, как хороший ИП-адрес не гарантирует хороший кредитный менеджмент. Компания нашла привлекательный вариант: занять доллары под коллатераль в эфире через DeFi-протокол, рассчитывая на рост цены. Пока рынок растёт, это работает. Но как только волатильность крутит волчок в другую сторону, консервативный коэффициент обслуживания долга показывает свою цену: либо докидывай коллатераль, либо закрывай позицию. Закрытие позиции при падении цены — это же определение убытка.
На более широком фоне это также сигнал о том, что даже крупные игроки в крипто-финансах не застрахованы от классических ошибок: чрезмерное использование рычага, недостаточная калькуляция сценариев падения, неправильный расчёт на бесконечный бычий рынок. BTCS имеет статус Nasdaq-компании и предполагаемо больше инструментов и аналитики, чем большинство крипто-фондов, но это не помешало ей оказаться в ситуации, когда нужно хотя бы говорить о потенциальной ликвидации своей позиции.
Для российского бизнеса, который рассматривает использование DeFi-протоколов (например, через интеграцию с блокчейн-платформами для обеспечения займов или управления резервами), этот пример — добрый урок. Если вы привлекаете средства в крипто-активах как коллатераль, нужно заложить в расчёты не романтичный сценарий роста, а реальные коридоры волатильности и толерантность к просадкам на 30-50%. Системы управления рисками в DeFi работают холодно: алгоритм ликвидирует позицию без переговоров и жалости.
Ситуация BTCS также подчёркивает, почему прямые займы в крипто-протоколах без хорошего хеджирования — рискованный инструмент даже для профессионалов. В этом смысле, на рынке остаются те участники, которые либо имеют достаточно капитала, чтобы пережить просадки, либо более консервативны в использовании рычага.
Что дальше с BTCS — зависит от курса эфира и от способности компании найти дополнительные источники ликвидности или быстро снизить долг. ЕслиETH остаётся в текущем диапазоне, компания продолжит ежедневно перевешивать стресс-сценарии. Это утомительная и дорогостоящая позиция для листированной компании.

Алексей Мартыненко
Главный редактор SPV News
История BTCS — классика рынка, разница в том, что компания листирована на Nasdaq и ошибки не скрыты. Займы в DeFi красивы на бумаге: давай колла, получай дешёвые доллары. Но когда коллатераль падает на 30%, красота кончается. BTCS просто столкнулась с тем, с чем сталкиваются все игроки, использующие рычаг: спектр вариантов очень узкий, и ни один не сладкий.