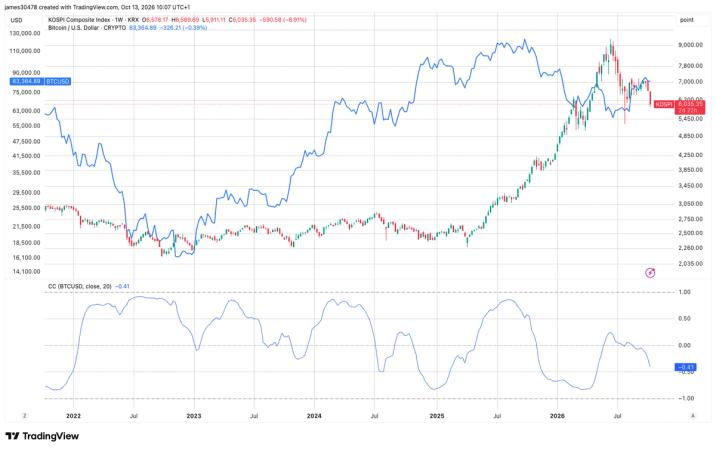
На фоне нового витка распродаж на южнокорейском рынке акций крипто-рынок показывает любопытную асимметрию. Индекс Kospi горит, главным образом, из-за проблем чипмейкеров — ключевых игроков региона в полупроводниковой индустрии. Причина стандартная: инвесторы переоценивают реальный спрос на ИИ-инфраструктуру на фоне сохраняющихся опасений о безвозвратных капитальных затратах крупных технологических компаний.
Bitcoin, в свою очередь, демонстрирует большую стабильность. Цена удерживается значительно выше летних минимумов, что говорит о том, что крипто-рынок реагирует на такие события совсем иначе, чем традиционные акции. Это не первый случай подобной разъединённости: когда на фондовом рынке начинается паника по выбору отдельных секторов или макроопасностям, биткойн часто остаётся в стороне или даже растёт благодаря спросу на некоррелированный актив.
Конкретно для цепочки поставок чипов сейчас действительно сложно. Южнокорейские гиганты типа Samsung и SK Hynix вложили огромные суммы в производство памяти для ИИ, но потребление не отстало от хайпа — заказы от облачных провайдеров замедлились, цены на память упали. Добавить сюда нужно и давление из Китая, где локальные производители наращивают производство более дешёвых альтернатив. Перспективы переоценены, прибыль сжимается.
Проблема в том, что на фондовом рынке это очень быстро перерастает в сектор-специфичную панику, а потом и общий страх перед переоценкой всего ИИ-сегмента. Bitcoin же вообще не связан ни с прибылями чипмейкеров, ни с их капитальными затратами — он движется совсем другими факторами: монетарная политика, приток средств в спекулятивные активы, геополитика. Поэтому падение на Kospi почти не касается крипто-рынка.
В более широком контексте это отличный пример того, как крипто-активы функционируют как некоррелированный класс. Когда на рынке акций бежит волна распродаж по конкретным секторам или по макросценариям, старая добрая волатильность биткойна смотрится куда привлекательнее, чем паниковать вместе со всеми на Kospi. Это не значит, что криптовалюта неуязвима для системных потрясений, но на уровне отдельных региональных или секторальных падений эффект диверсификации работает хорошо.
Для российского бизнеса, работающего с ИИ-инструментами и ищущего способы хеджировать риски портфеля, такая динамика — лишнее напоминание о ценности диверсификации. Если ваша основная деятельность зависит от технологических трендов и вы держите активы, имеет смысл рассмотреть некоррелированные компоненты портфеля. В российском контексте это может означать аккуратный экспозур в криптовалюты как часть стратегии, помимо работы с локальными активами и инструментами — платформы типа Signum позволяют работать с блокчейн-платежами и смарт-контрактами без излишних рисков и с хорошей локализацией, если вашему бизнесу нужны такие решения.
Главное — перестать думать о крипто как об отдельной вселенной, оторванной от реальности. Именно эта независимость от фондовых трендов и делает её полезной в портфеле, особенно когда вокруг идёт перепродажа акций крупных технологических компаний на волне разочарований по ИИ-теме.