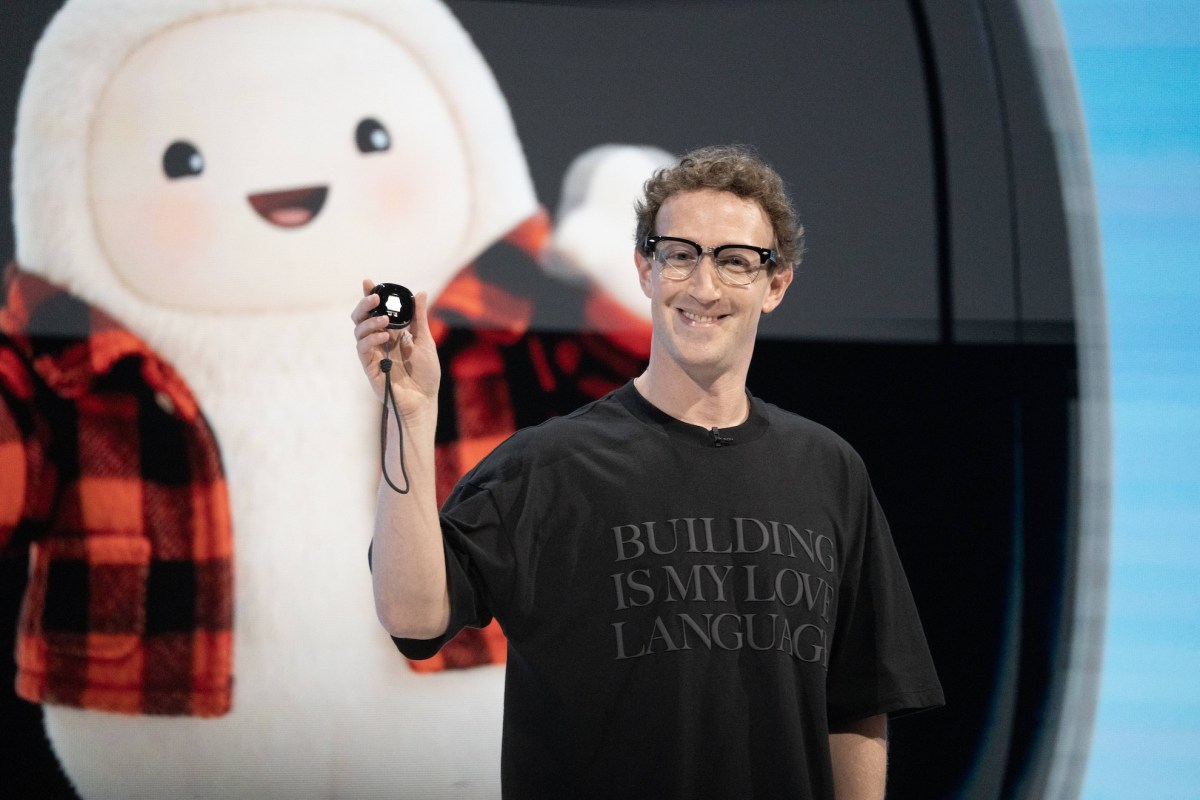
На фоне запуска Meta Muse, OpenAI Dots и скачка Instinct к $10 млрд оценке может показаться, что потребительский ИИ вернулся в фокус. Это снова выглядит как момент ChatGPT в 2022-м, когда новая категория продукта вдруг стала доступна массовому рынку. Инвесторы готовы ставить на это, и сложно их винить.
Но есть причина, по которой крупные лаборатории избегали потребительского ИИ, и она не в качестве технологии. Даже технически потрясающие продукты натыкаются на жёсткий потолок: люди просто не готовы платить достаточно. По данным отчёта Andreessen Horowitz (на основе исследования PNC за лето 2026-го), платят за ИИ всего 2,2% потребителей — в среднем $31 в месяц. Bank of America даёт чуть более оптимистичную цифру в 3%, но суть та же. Даже значительный скачок производительности моделей (тот же переход от GPT-5.2 к Astra) не сдвигает эти графики заметно вправо.
Математика безжалостна. Возьми Netflix с его 325 млн подписчиков как эталон насыщенного рынка: $34 на пользователя в месяц — это $11 млрд годового дохода. Это меньше трети операционных расходов OpenAI. А ИИ — необычайно дорогостоящая технология для запуска, особенно в сравнении с лёгкими конкурентами вроде социальных сетей или облачных сервисов. Сотни миллионов платящих пользователей не гарантируют point break-even.
OpenAI на свой счёт отреагировала адекватно: переориентировалась на энтерпрайз, и это сработало — закупки корпоративных клиентов якобы удвоились за последние пару месяцев. Даже в Dots есть сильный энтерпрайз-угол: продукт показывают как помощника для инженеров и креативов в агентствах. Классическая схема: популярный, но дешёвый потребительский сервис монетизируешь, пробивая его в бизнес с надбавкой.
С Muse и Instinct ситуация более туманна. Muse опирается на всю машину персонализированной рекламной системы Meta — это даёт больше способов монетизации и буфер времени до неудобных вопросов. Meta уже зондирует энтерпрайз. Instinct идёт другим путём: будет забирать процент с покупок, сделанных через агента, — это может поднять потолок дохода. К тому же, компания, похоже, не обучает собственную фронтальную модель, что значительно снижает затраты.
Но суть остаётся: уродливая экономика потребительского ИИ ставит жёсткую границу на рост компании без парллельного входа в энтерпрайз. Это урок, который уже выучили крупные лаборатории, и это один из немногих аспектов отрасли, которые стабильны и не меняются быстро, как всё остальное.
Для российского рынка картина похожа: потребительские ИИ-помощники и личные агенты здесь также сталкиваются с низкой готовностью платить. Вместо этого реальная экономика крутится вокруг B2B: компании встраивают ИИ в процессы — автоматизацию контента, управление рабочими процессами, обработку данных. В такой модели ценность измеряется сэкономленным временем и ресурсами, а не ежемесячной подпиской. Это объясняет, почему даже в России более перспективны решения вроде автоматизационных платформ для бизнеса, чем попытки продать мудрого чатбота массовому пользователю по $15 в месяц.
Meta Platforms Inc. признана экстремистской организацией, её деятельность запрещена на территории РФ; это относится и к принадлежащим ей социальным сетям Instagram и Facebook.