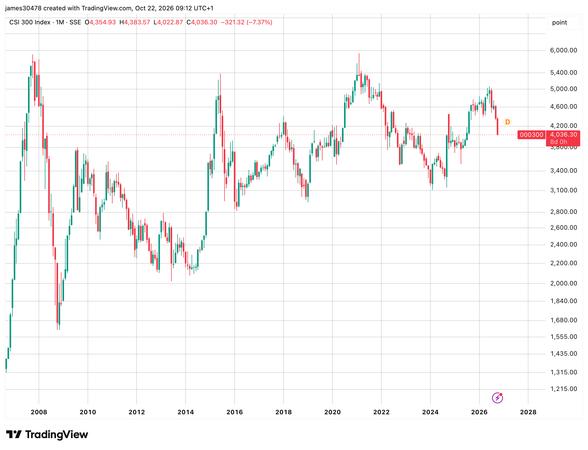
Азиатские фондовые рынки развернулись вниз на фоне целого набора факторов: гео-экономической напряжённости, неоднозначных результатов американских корпораций и скачка цен на энергоносители. Главный удар пришёлся на Китай, где индекс CSI 300 (300 крупнейших компаний Шанхайской и Шэньчжэньской бирж) потерял 2% за день и теперь находится на 20% ниже пикового значения июня — это формальное вхождение в медвежий рынок. Региональные индексы последовали примеру: Nikkei 225 в Японии упал на 3%, KOSPI в Южной Корее на 3,5%, гонконгский Hang Seng на 3%, тайванский индекс на 2%.
Особенно досталось технологическому сектору, который и без того испытывает давление уже полтора года после объявленных президентом Трампом в апреле 2025 года сокрушительных санкций. Китайские техкомпании, торгуемые в Гонконге, показали худший день со времён этих санкций — падение превысило 40% от пика, практически полностью стёрши прирост после пакета стимулирующих мер Пекина в конце сентября. По оценкам аналитиков, форвардные коэффициенты P/E упали до примерно 13 крат, что выглядит дешёвым на фоне мировых стандартов, но не останавливает продажи: рынок явно переоценивает риски и сомневается в устойчивости восстановления.
Дополнительный стресс внесли смешанные квартальные результаты американских технологических гигантов. Tesla упал на 3% после закрытия торгов, снизив прогноз капитальных расходов, в то время как Meta поднялась в прогнозировании расходов на ИИ-инфраструктуру. Это создало неопределённость вокруг целого направления инвестиций, которым финансовые рынки были одержимы последние два года: окупаемость мегаинвестиций в искусственный интеллект остаётся открытым вопросом, и не все конкурирующие компании движут одинаковые интенсивности.
Криптовалютный рынок не избежал тягучести: биткоин откатился с отметки $84 тыс., приближаясь к $82 тыс., золото упало на 1% ниже $4,1 тыс. за унцию, серебро скатилось на 3,5% к $55. Рост цен на нефть (Brent выше $112 за баррель) усугубил общую картину неопределённости и поиска убежища в консервативных активах.
Более широкий контекст: это не первый импульс паники на азиатских рынках с начала года. Последний волна началась с переоценки рисков после американских санкций на Китай, но каждый раз технологические индексы показывают устойчивость на коротких временных горизонтах только для того, чтобы затем скатиться ещё ниже. Рынок явно ждёт подтверждения того, что экономический цикл в Азии остаётся стабильным несмотря на геополитическое давление. Нет его пока.
Для российского бизнеса эта волна несёт смешанные сигналы. С одной стороны, подешевевшие китайские активы могут привлечь инвесторов, включая из России, если политическая ситуация стабилизируется. С другой, рост цен на нефть (а Россия остаётся её крупным экспортёром) даёт кратковременный выигрыш на валютной подушке, но неопределённость на мировых рынках охлаждает спрос на капиталоёмкие проекты. Для компаний, работающих в сфере цифровизации и ИИ-решений, дешевизна облачных вычислений и ИИ-инструментов сохраняется, но инвестиционные аппетиты клиентов могут упасть вместе с настроениями на биржах. Платежные решения на блокчейне (типа Signum/SIGNA в России) пока остаются нишевым инструментом, но в периоды высокой волатильности традиционных рынков спрос на альтернативные каналы расчётов может возрасти среди торговцев, чувствительных к санкционным рискам.
Близкий параллель можно провести с аналогичными волнами паники в 2018 году (крах крипто и технологических акций) и в 2022 году (экономическая рецессия), но тогда восстановление происходило более разнородно. Сейчас технологический сектор Азии синхронизирован в падении с американским сектором ИИ, что говорит о более глубокой интеграции глобальных рисков и отсутствии подушки от национальных циклов.
Meta Platforms Inc. признана экстремистской организацией, её деятельность запрещена на территории РФ; это относится и к принадлежащим ей социальным сетям Instagram и Facebook.