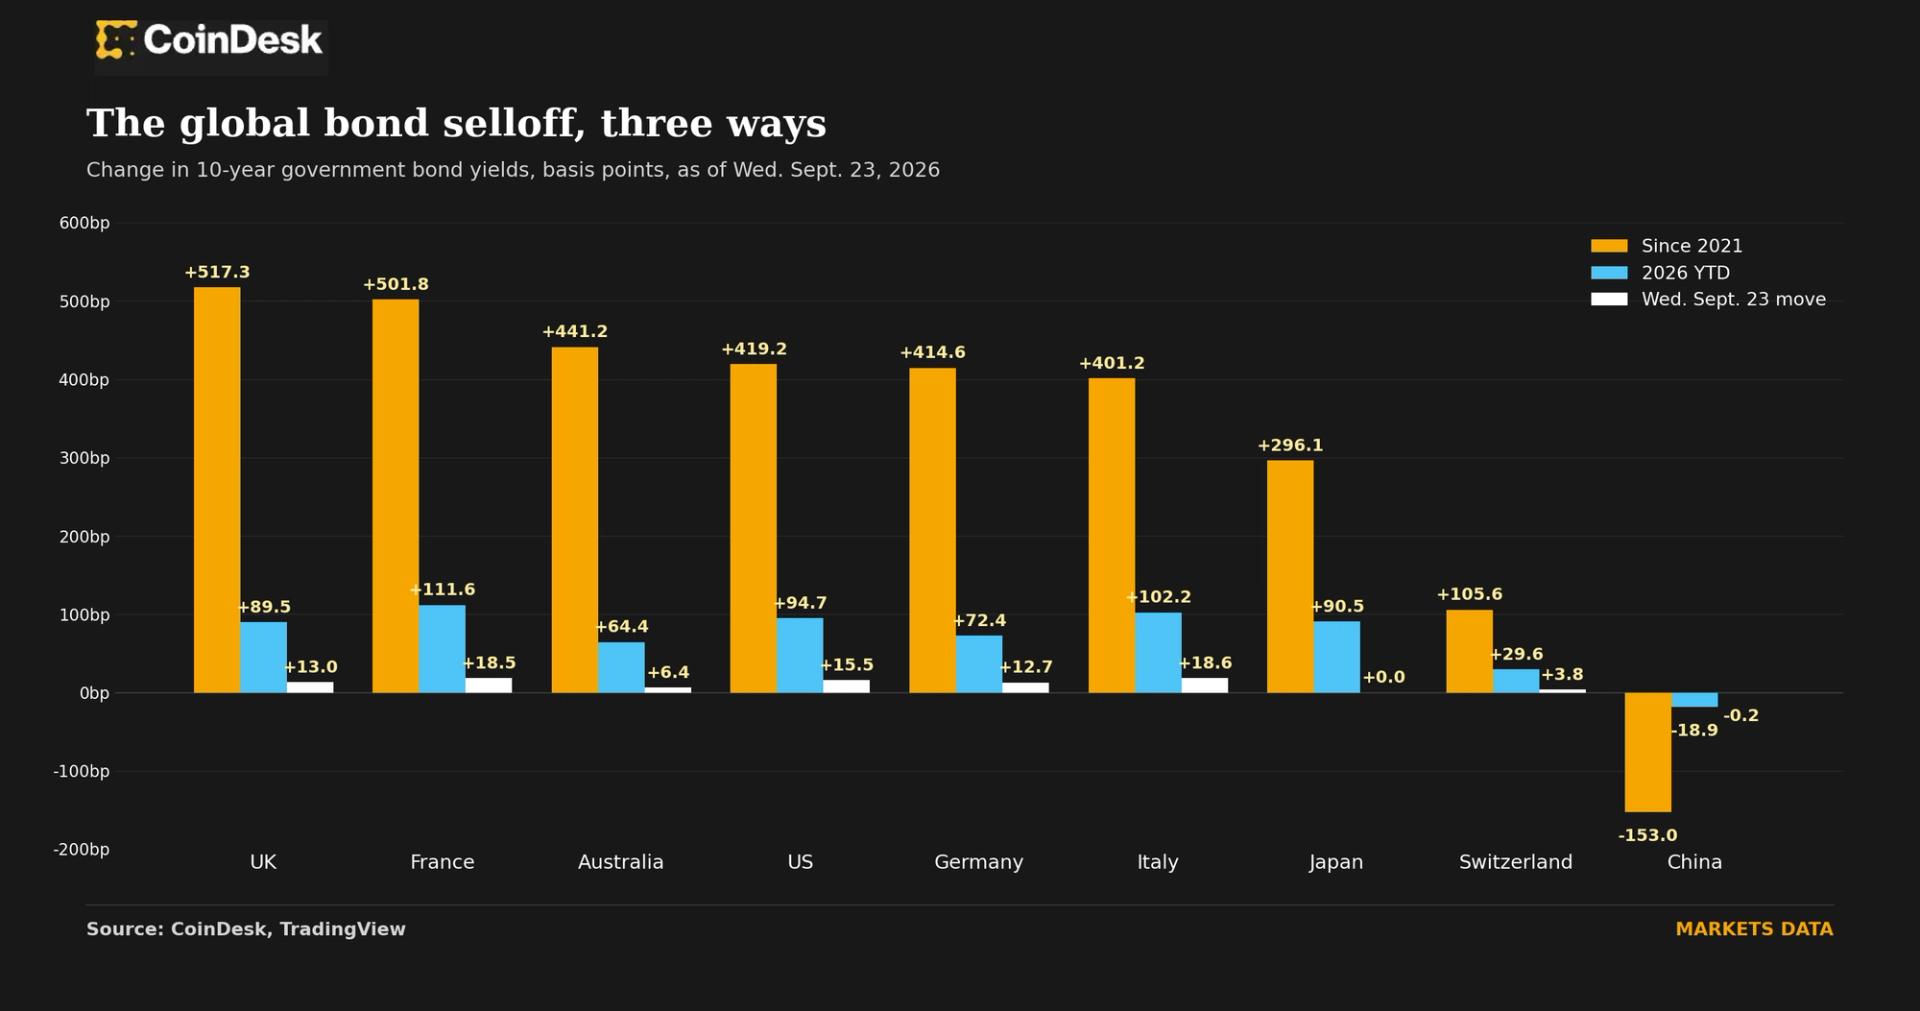
Очередное исследование подтверждает то, что на практике видно уже давно: долгосрочная динамика биткоина определяется совсем не движениями доходности государственных облигаций. Когда Fed повышает ставки и облигационные доходы растут, крипто-активы на длинных таймфреймах всё равно следуют своей логике — спросу, адопции, технологическим вехам, а не макроэкономическому настроению на фиксированный доход.
Это нельзя назвать сюрпризом для тех, кто работает с крипто-портфелями каждый день. Биткоин — не облигация и не альтернативный актив стоимости. Его волатильность и долгосрочный вектор определяются совершенно другими факторами: количеством монет в обращении (фиксировано), сетевым эффектом, институциональным спросом и просто спекулятивным интересом. Когда облигации растут в цене (доходность падает), деньги могут перетекать в ликвидные альтернативы, включая крипто. И наоборот — но это скорее краткосрочный шум.
На практике важнее наблюдать за двумя динамиками. Во-первых, абсолютный уровень ставок: экстремально высокие ставки действительно давят на рисковые активы просто потому, что безрисковые доходы становятся привлекательнее. Во-вторых, и это намного важнее — волатильность самого облигационного рынка. Когда волатильность на облигациях скачет вверх, вслед за ней часто растёт волатильность везде, включая крипто. Это уже не про корреляцию, а про общий стресс-тест: когда рынки озадачены, риск-апетит падает у всех одновременно.
Текущая ситуация именно такая. Bond volatility — не фундаментальный движок для биткоина, но отличный индикатор общего настроения рынка. Если облигационные своды колеблются дико, это сигнал о неопределённости. Крипто в такие моменты падает не потому, что доходность облигаций выросла, а потому что весь рынок в режиме «деньги в матрац».
Для российского бизнеса, работающего с крипто-платежами или смарт-контрактами (к примеру, через Signum), это означает, что на планирование долгосрочных позиций можно смотреть относительно спокойно — даже если ставки в мире растут. Но краткосрочно, особенно если на облигационном рынке происходит что-то необычное, нужна повышенная страховка в волатильности. Это вполне предсказуемо и не требует паники — просто работающее с инструментом приходит управление размером и хеджирование.
На практике исследования такого рода полезны как переконфирмация: они дают повод отбросить шум про то, что биткоин «зависит от облигаций» или «чувствителен к ставкам», и сфокусироваться на реальных драйверах. Длинные позиции имеют смысл строить не на основе прогноза по облигациям, а на основе внутренней динамики крипто-рынка: халвинги, институциональный спрос, регулирование, сетевые метрики.