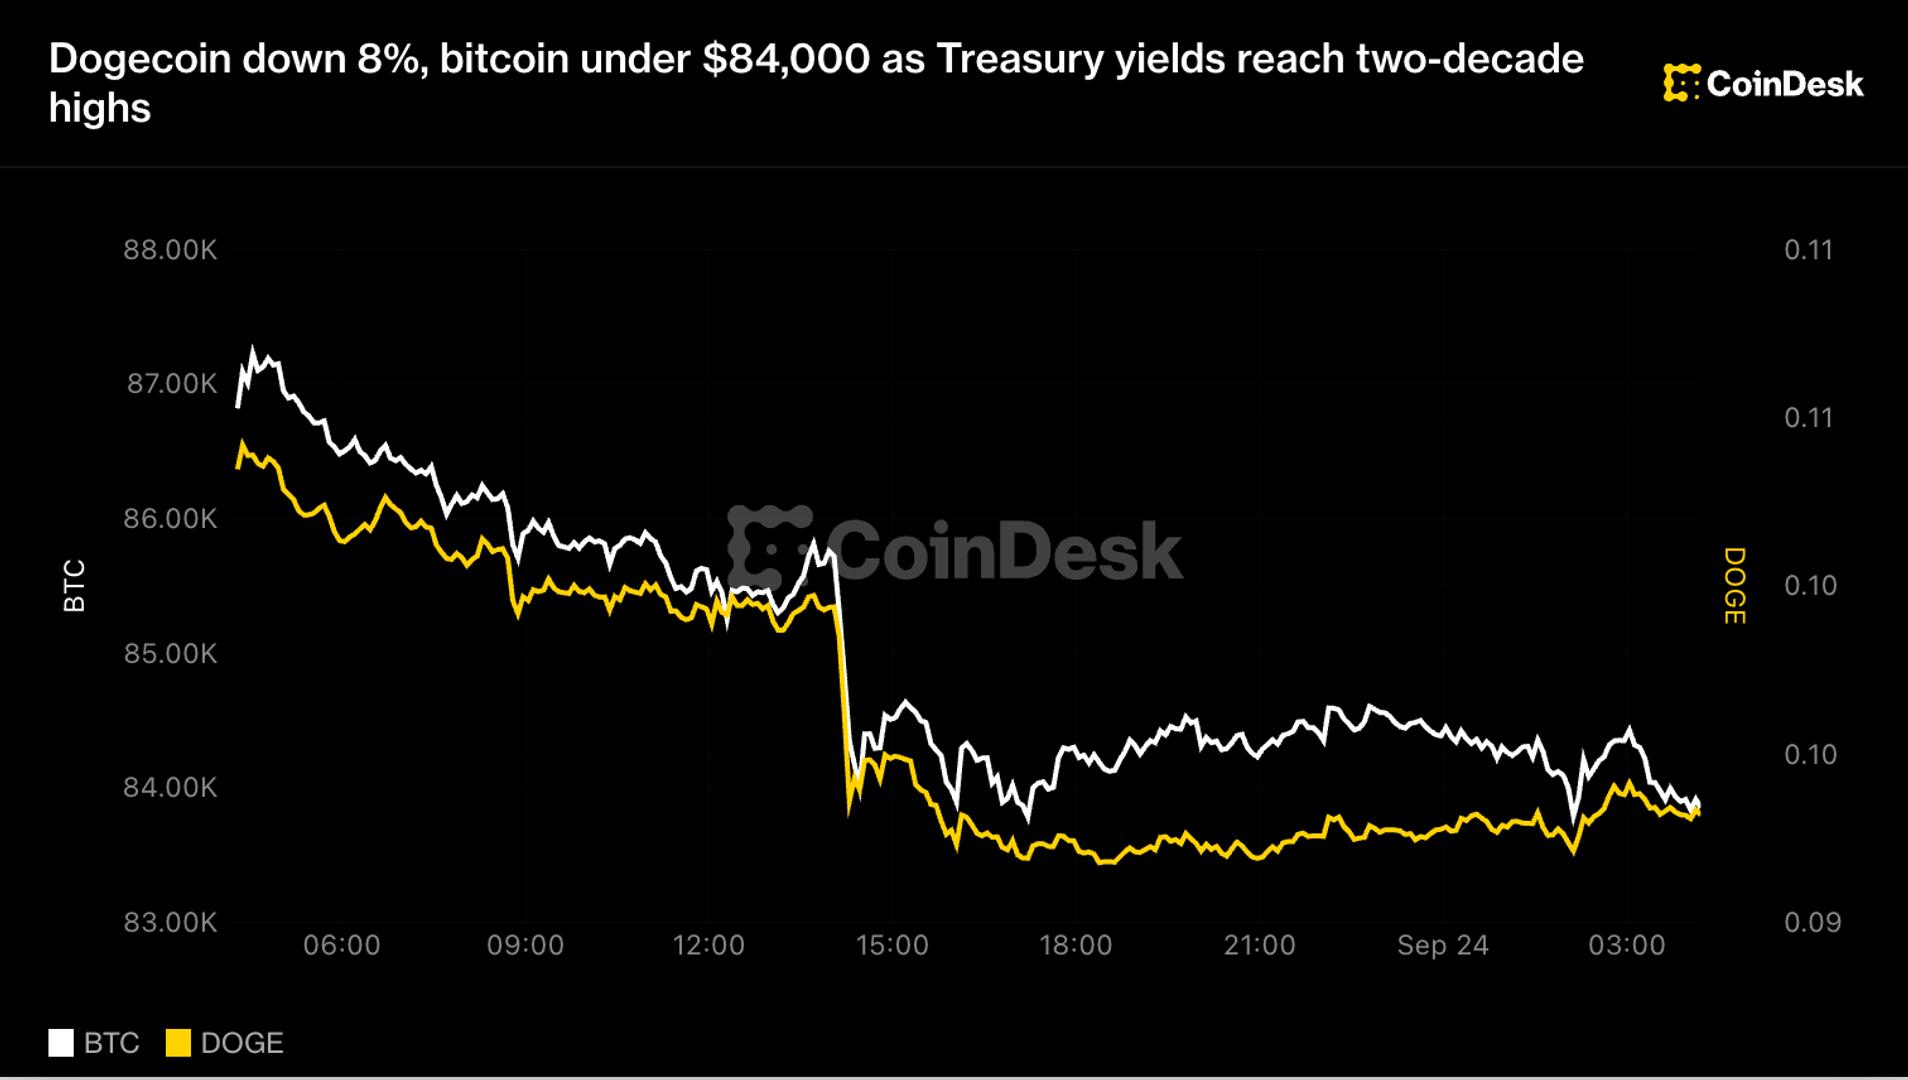
Крипторынок вошёл в коррекцию на фоне усиления макроэкономических давлений в США. Биткоин упал ниже отметки $84 тысячи, а Dogecoin потеряла 8% стоимости — один из худших результатов в топе активов. Движение вызвано комбинацией факторов, которые традиционно заставляют инвесторов переоценивать портфели рискованных активов.
В центре — поведение доходности казначейских бумаг США. Пятилетние облигации столкнулись с худшей аукционной динамикой в последние дни, что привело к скачку доходности. Параллельно поднялись доходности на более длинных сроках, и в целом кривая достигла уровней, не виданных со времён финансового кризиса 2007 года. Такой скачок заёмных ставок немедленно влияет на переоценку активов, особенно тех, которые полагаются на низкие ставки и высокий аппетит к риску.
Фон для этого создал и макроэкономический отчёт: индекс деловой активности в США оказался выше прогнозов — самое сильное значение за пять лет. В логике аналитиков это означает укрепление экономики и, следовательно, менее вероятный сценарий агрессивного снижения ставок ФРС в ближайшем будущем. Рынок немедленно переценил риски. К этому добавился скачок цен на нефть, который также указывает на мало благоприятный для консервативных портфелей спрос и инфляционные ожидания.
Для крипторынка это мало новое. Биткоин и альтов традиционно давят сценарии, когда реальные доходности по безрисковым активам становятся привлекательнее. Когда казначейские бумаги начинают приносить приличный процент, часть капитала из крипто неизбежно уходит туда — туда, где нет волатильности и хеджирования. Dogecoin, как спекулятивный актив с худшей фундаментальной базой, падает первым и падает сильнее.
В более широком контексте этот слом показывает, насколько крипторынок остаётся привязан к макроусловиям и поведению традиционных финансовых инструментов. Иллюзия независимости — один из мифов крипто. Когда меняются настроения на более фундаментальном уровне (ставки, инфляционные ожидания, спрос), крипто реагирует быстрее, а не медленнее, чем акции.
Для российского бизнеса, работающего с криптоактивами, это напоминание о необходимости рассматривать крипто как часть портфеля, а не как самостоятельный инвестиционный вселенную. Если компания использует крипто для платежей и расчётов (например, через решения вроде блокчейн-платформ для трансграничных переводов), волатильность на этом уровне не критична. Но если речь идёт о казначействе, управлении резервами или спекулятивной позиции — рост доходности USD-активов автоматически делает крипто менее привлекательным. Глобальная макроэкономика по-прежнему задаёт тон, и игнорировать кривую доходности и ставки ФРС при принятии крипто-решений попросту наивно.
Такие коррекции — возможность пересмотреть, действительно ли активы и стратегии в портфеле соответствуют целям и горизонтам компании. И напоминание, что в крипто нет никакого магического альфа, которое игнорирует реальность макроэкономики.