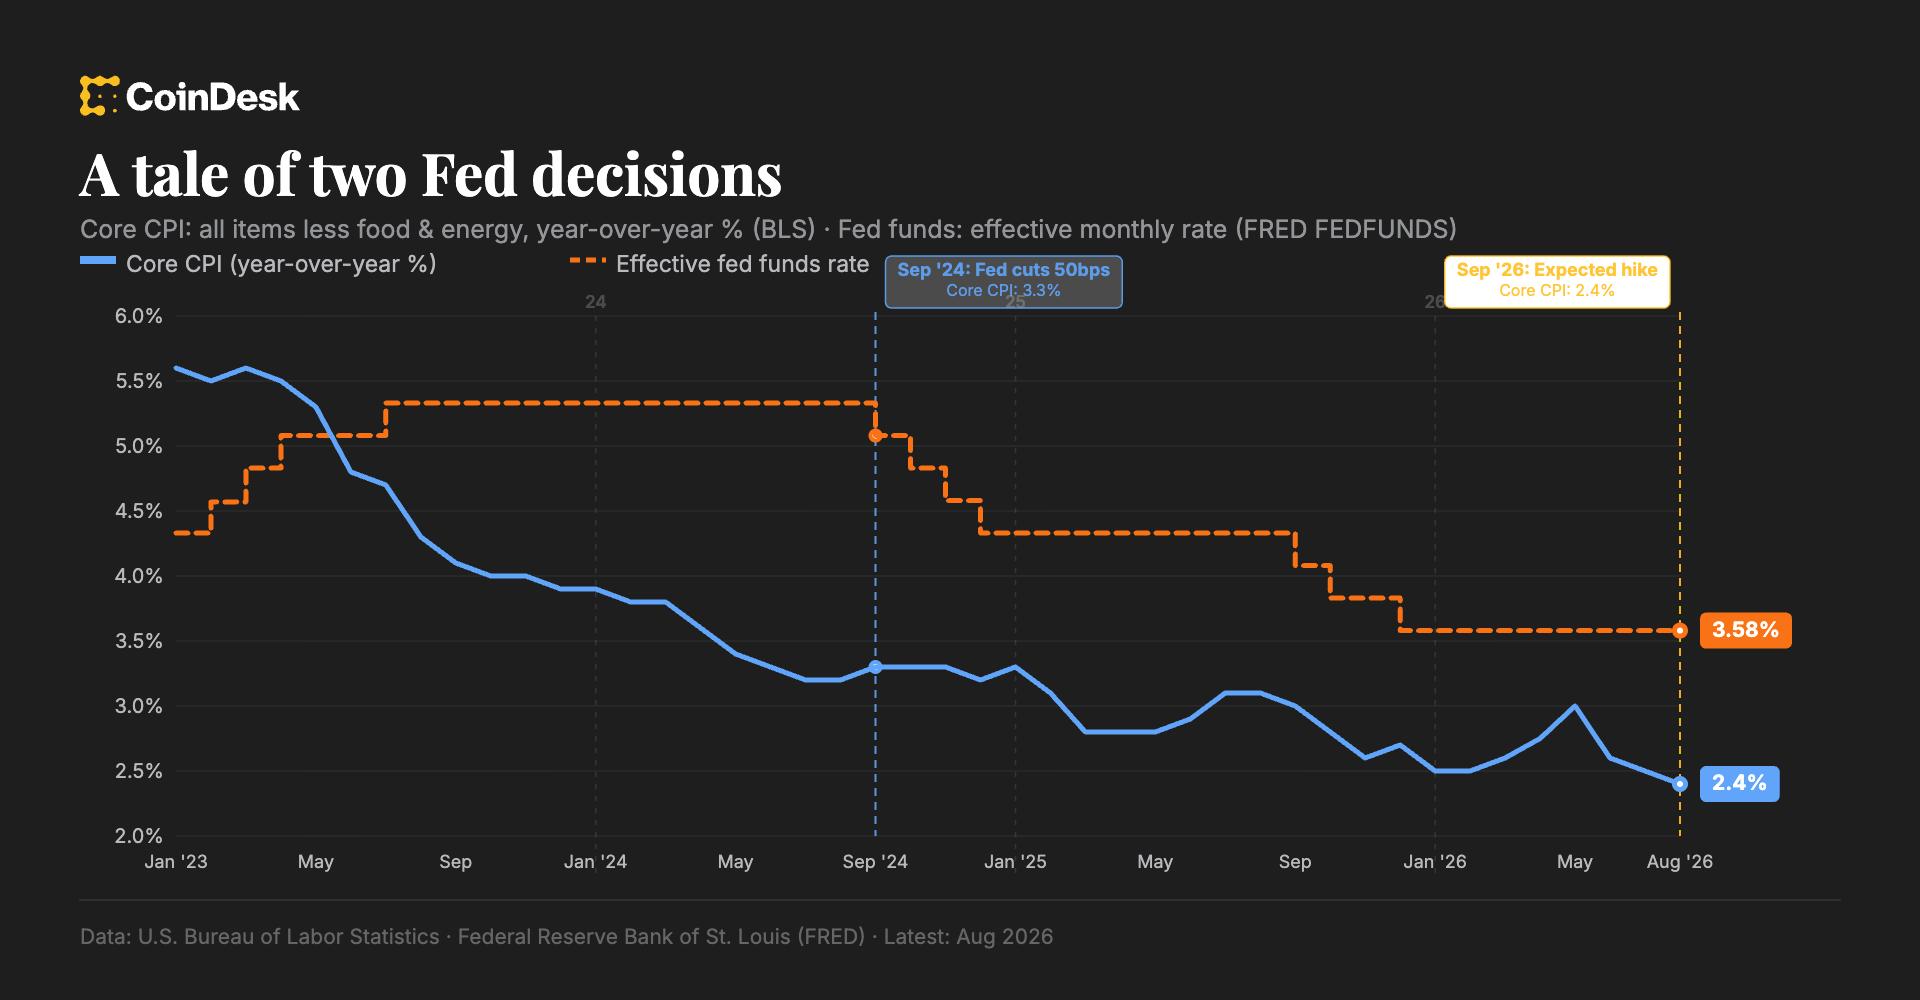
В пятницу Goldman Sachs стала последним крупным банком, который отказался от своего прогноза о паузе в повышении ставок Федеральной резервной системой США. Это событие символично: когда даже Goldman Sachs, один из главных игроков на Уолл-стрит, меняет позицию, это сигнал о том, что консенсус сместился окончательно. Но суть происходящего куда интереснее формального прогноза.
По мнению аналитика (источник ссылается на экономиста, хотя не называет его по имени), эти шаги ФРС — не результат борьбы с инфляцией, а демонстрация политической поддержки финансовых рынков. Логика здесь такая: повышение ставок замораживает долгосрочные инвестиции, но позволяет банкам и крупным игрокам капитала получить преимущество за счёт роста волатильности и переоценки активов. Инфляция в этой интерпретации — скорее обоснование, чем реальная причина.
Эта позиция резко контрастирует с официальной риторикой ФРС, которая говорит о необходимости жёсткой денежной политики. Но если смотреть на фактический результат: доходность государственных облигаций растёт, акции волатильны, а реальная инфляция остаётся упрямо высокой. На практике получается, что ставки растят, но экономика не охлаждается достаточно — и это может означать, что правительство не готово действительно перетягивать одеяло в пользу дефляции за счёт рецессии.
Главный вопрос для инвестора: если это правда про политику ФРС в интересах финансового сектора, то рынок будет выбирать между двумя сценариями. Либо ставки поднимут ещё немного и замрут (давая спекулянтам время на профит), либо продолжат до реального ущерба для экономики — и тогда начнётся коррекция вниз. Goldman Sachs всё ещё остаётся на Уолл-стрит, поэтому её смена позиции скорее означает, что хеджирование уже куплено и можно официально готовить публику к повышению.
Для россиян это имеет косвенное, но заметное значение. Повышение американских ставок усиливает отток капитала из развивающихся рынков, включая российский. Растущая волатильность на глобальных рынках означает усложнение для компаний, которые работают с импортом или зависят от иностранных инвестиций. Для тех, кто готовит долгосрочные контракты или планирует расширение, это сигнал к консервативной стратегии: лучше подстраховаться под резкие скачки курсов и дефицит дешёвого финансирования. В практическом плане это может означать переход на локальное финансирование, использование блокчейн-решений для снижения затрат на трансграничные расчёты и более тщательное управление курсовыми рисками.
Ирония в том, что если ФРС действительно ориентируется на интересы финансового сектора, а не на реальную экономику, то долгосрочный эффект может быть противоположным. Финансовые рынки питаются предсказуемостью и ликвидностью. Когда центральный банк действует не по видимым макроэкономическим показателям, а по политическим соображениям, это подрывает доверие и усиливает спекуляцию. Итог: более дорогие займы, более высокий спред для среднего бизнеса и в итоге замедление реального роста, а не его ускорение.