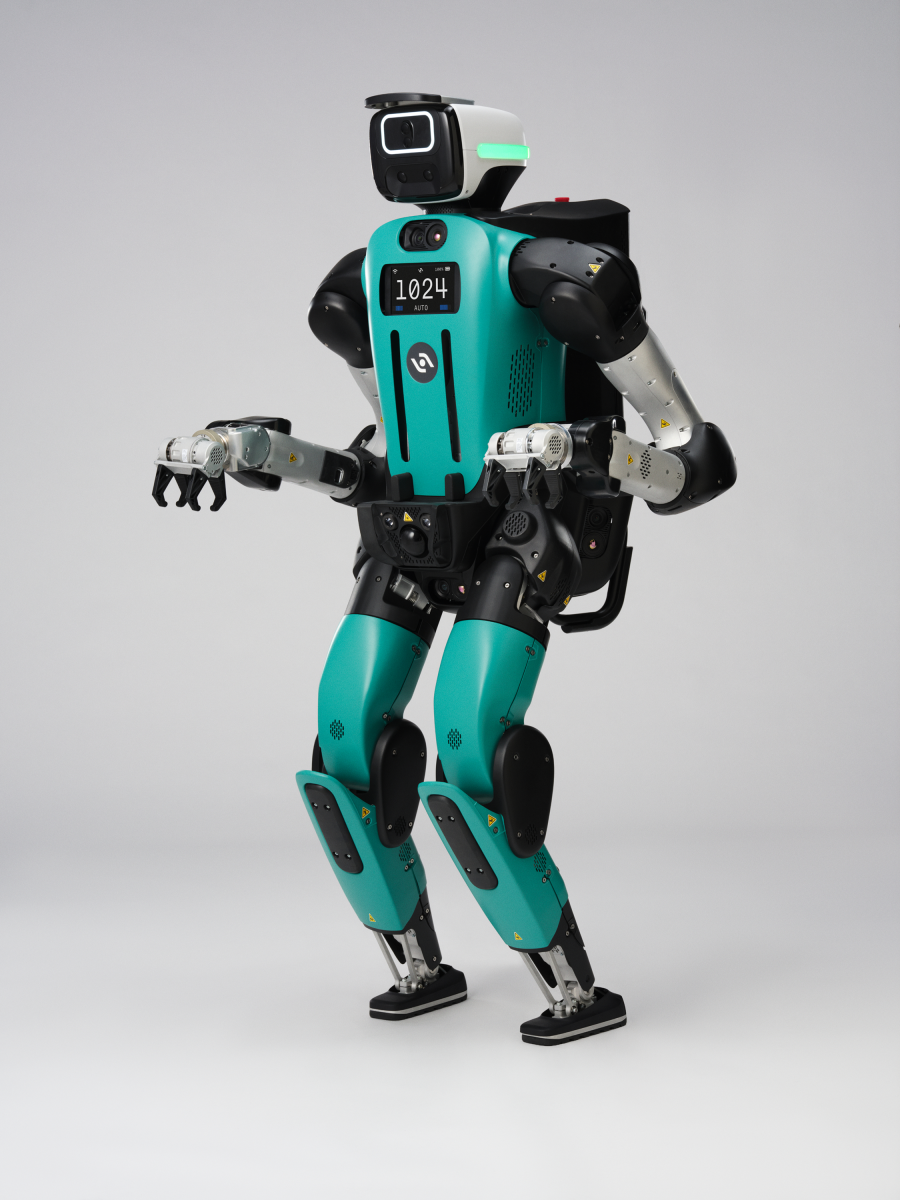
Agility выходит на публичный рынок через обратное слияние со СПАК и привлекает $465 млн новых инвестиций. Это событие символично: впервые компания, целиком построенная вокруг гуманоидных роботов, становится публичной. Но заголовок про «первую» важен исключительно для маркетинга — суть в том, что конкурентам типа Figure AI удаётся привлекать капитал через традиционные раунды VC, а Agility идёт другим путём.
Год назад глава Figure AI Бретт Адок публично спрогнозировал банкротство Agility в течение 12 месяцев. Вместо этого компания продолжает работать, хотя и скромно: за первые шесть месяцев 2026 года заработала $174 тыс., потеряв при этом $362 млн. Цифры выглядят мрачно, но контекст важен. Agility уже развернула роботов Digit у девяти клиентов (GXO, Toyota, Mercado Libre и других), и они действительно работают — например, в одном логистическом центре GXO робот переместил более 100 тыс. контейнеров. Это не эффектные видео для соцсетей, это реальное производство.
Компания спиналась из Oregon State University в 2015 году на базе исследований двуногой локомоции. За прошедшее десятилетие Agility не гналась за трендами и не демонстрировала откидывающихся с сальто роботов — вместо этого упорно решала одну проблему: как автоматизировать монотонные, тяжёлые работы, которые люди не хотят делать. Digit поднимает 50-килограммовый груз и размещает его с точностью 98% — для логистики это уже достаточно. Проблема в том, что роботу нужны более сложные манипуляции для расширения сценариев применения, а это ещё не решено ни у Agility, ни у конкурентов.
Главный козырь в колоде — Digit 5 нового поколения, которая может работать рядом с людьми, а не только в изолированной рабочей ячейке. На этот робот уже зарезервировано $300 млн в плановых контрактах от 30 клиентов. Но тут подвох: развёртывание зависит от недисклозированных метрик по пропускной способности, надёжности и точности. Клиент платит $500 тыс. за пилот на своем объекте, прежде чем масштабировать. К маю 2026 года таких пилотов было четыре. Digit 5 обещают показать на CES 2027, а массовый выпуск — к концу того же года. Если обещания сбудутся, это может быть реальным переломом. Если нет — капитал сгорит за несколько лет.
Экономика предложения звучит логично: компания говорит, что робот экономит клиенту $100 тыс. в год при модели robot-as-a-service, ещё больше при покупке. Agility почти не проектирует, а слушает клиентов и подстраивается — это честный подход, но и медленный. У компании есть 65 тыс. часов реальных данных о работе Digit в боевых условиях, что даёт преимущество в обучении ИИ. Её завод может выпускать до 10 тыс. единиц в год, но это плановая мощность, а не сегодняшняя реальность.
Главная проблема в том, что даже генеративные ИИ-техники не решили задачу ловкости манипулятора. Трансформеры показывают многообещающие результаты, но надёжная общая автономия на основе видео и телеоперации пока не появилась. Agility, как и другие, использует симуляцию и реальные данные одновременно, но это остаётся экспериментом. Некоторые конкуренты (например, Boston Dynamics) движутся похоже, но громче кричат о успехах.
Для российского бизнеса эта история менее актуальна в краткосрочной перспективе, но показательна в долгосрочной. Отечественные логистические центры и производители сталкиваются с той же проблемой: нехватка рабочих на рутинные, опасные работы. Когда (и если) роботы Agility или конкурентов начнут по-настоящему работать, спрос из России будет. В России уже есть разработки в сфере робототехники, но они часто отстают от западных аналогов в практическом применении. Потенциально интересна автоматизация складских операций (GXO, DPD, CDEK) и производств, где нужна повторяемость. Пока это ждущий сценарий, но Agility показывает, что путь от НИОКР к коммерции в робототехнике занимает не менее 10 лет и требует гораздо больше денег, чем многие ожидают.

Алексей Мартыненко
Главный редактор SPV News
Agility вышла на биржу не как блистательный триумф, а как прагматичный ход генерировать ликвидность перед критическим этапом. Компания честно показывает свои реальные результаты, а не обещает революцию. Это редко для индустрии физического ИИ. Главный риск не в технологии, а в том, успеет ли Digit 5 достичь обещанных метрик до того, как капитал кончится. Покупать акции имеет смысл только если веришь в способность Peggy Johnson и её команды медленно, но верно строить бизнес, а не в прорывные технологические прыжки.