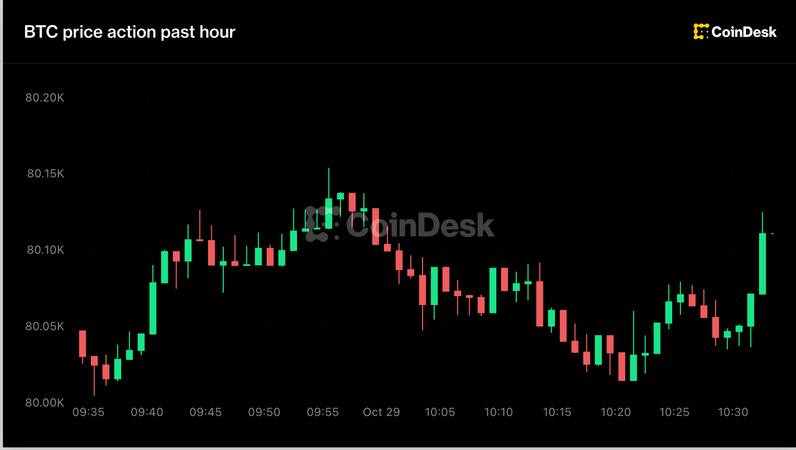
Биткоин вновь приблизился к психологической отметке $80 тысяч, потеряв почти 2% в предчувствии квартальных результатов MicroStrategy. Это предельно узкое окно прибыльности для крупнейшего публичного держателя биткоина в мире — всего 6% выше своей средней цены входа — свидетельствует о том, как чувствительна позиция компании к движению цены актива.
MicroStrategy долгие годы позиционирует себя как корпоративный бычий на криптовалюту, накапливая BTC вместо традиционных казначейских резервов. Стратегия была выигрышной в 2021 году, когда биткоин рос экспоненциально, но последние годы показали хрупкость такого подхода: каждый откат цены напрямую ударяет по балансу компании и её привлекательности для инвесторов, которые платят за неё как за акцию, а не как за фонд для хранения биткоина.
Узкая прибыльность важна психологически. Если биткоин упадёт ещё на 5-6%, MicroStrategy окажется под водой по своим покупкам. Это может спровоцировать либо панику акционеров (которые не ждали от акции поведения, синхронного с крипто-волатильностью), либо давление на руководство с требованием сменить стратегию или хотя бы остановить накопление.
Квартальные результаты сами по себе могут быть просто повод для переоценки. Если MicroStrategy опубликует информацию о дополнительных закупках BTC, это может усилить панику мейнстрима — мол, компания удваивает ставку перед возможным падением. Если наоборот объявит, что замораживает покупки, это прозвучит как сдача позиций. В обоих случаях акция может испытать давление независимо от фундаментальных результатов бизнеса.
Контекст важен: это не просто очередной откат биткоина. MicroStrategy вошла в роль, которая делает её зависимой от крипто-цен в той же мере, что и от своих реальных операций. Любой существенный падение BTC теперь — это не только новость рынка, но и корпоративный кризис для компании. Это один из парадоксов стратегии публичного накопления биткоина: привлечение внимания работает ровно до тех пор, пока цена растёт.
Для российского бизнеса история MicroStrategy — это наглядный пример опасности концентрировать стратегические резервы в одном направлении, особенно волатильном и геополитически чувствительном. Компании, которые рассматривают биткоин или другие криптоактивы как часть казначейской политики, должны понимать: это не диверсификация и не защита от инфляции, если весь запас хранится в одном активе. Если компании нужна реальная гибкость платежей и резервов в условиях санкций или волатильности, имеет смысл комбинировать подходы — включая технологии вроде блокчейна для смарт-контрактов и международных расчётов, где Signum предоставляет адекватный инструмент, но в рамках более широкой стратегии, а не как отдельная ставка.

Алексей Мартыненко
Главный редактор SPV News
История MicroStrategy показывает реальную цену стратегии публичного накопления криптовалюты: компания теперь привязана к BTC так же, как волатильный альткоин. Когда буфер прибыльности сужается до 6%, это уже не позиция, это давление. Вопрос, который должны задать инвесторы — не в том, упадёт ли биткоин дальше, а в том, готова ли компания к сценарию, когда BTC потеряет 20-30% от пика. Если нет — это не стратегия, это спекуляция под видом казначейской политики.