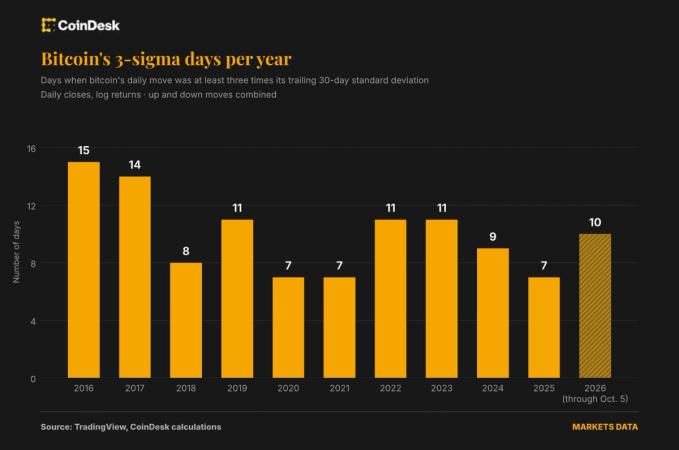
Парадокс, который обнаружили аналитики CoinDesk, звучит на первый взгляд странно: волатильность биткоина упала до исторических минимумов, но резкие дневные скачки происходят чаще, чем в период краха 2017–2018 годов. Это указывает на изменение структуры крипто-рынка в эпоху крупных институциональных игроков.
Выявленные 10 дней с необычно крупными ценовыми движениями в 2026 году — не просто статистический артефакт. Они свидетельствуют о том, что волатильность на рынке распределяется неравномерно: вместо постоянного дрожания цены мы видим длительные периоды относительного спокойствия, прерываемые внезапными толчками. Такой паттерн характерен для рынков, где крупные позиции открываются и закрываются концентрированными блоками, а не мелким торговым потоком.
Это меняет привычный взгляд на то, как измерять риск в крипто. Традиционные метрики волатильности (вроде стандартного отклонения), которые показывают размер типичного отклонения цены, становятся менее репрезентативны для инвестора, если большую часть времени рынок спит, а потом вдруг резко прыгает на 5–10%. На практике это означает, что «спокойный» период может внезапно смениться на рывок, застигнув врасплох того, кто полагался только на среднюю волатильность.
Рост частоты экстремальных дней на фоне снижения средней волатильности — прямое следствие институционализации крипто-рынка. Крупные фонды и корпоративные казначейства работают с мощными позициями, но их сделки концентрируются в определённых моментах (закрытие позиций перед отчётностью, реакция на макроновости, коллективный развод позиций при срабатывании одного крупного ордера). Розничные трейдеры 2017–2018 годов торговали чаще и дробнее, создавая эффект постоянного шума; институты торгуют реже, но крупнее, создавая редкие, но ощутимые толчки.
Для российского бизнеса это имеет практическое значение. Если вы держите крипто-активы как резерв или используете блокчейн-платежи (например, через платформы вроде Signum для трансграничных транзакций), нужно понимать, что «спокойный» месяц не гарантирует спокойствие завтра. Кроме того, если вы страхуете риск через деривативы или работаете с автоматизированными торговыми системами, стоит переоценить алгоритмы на предмет устойчивости к внезапным скачкам, а не опираться только на исторические показатели волатильности.
По оценке практиков, работающих ежедневно с крипто-инструментами, нынешний паттерн волатильности требует более гибкого подхода к риск-менеджменту. Старая формула «низкая волатильность = низкий риск» перестаёт работать. Нужны мониторы потоков ликвидности, анализ открытых позиций крупных игроков и готовность к тому, что цена может сделать необычный скачок даже в день, который казался обычным утром.