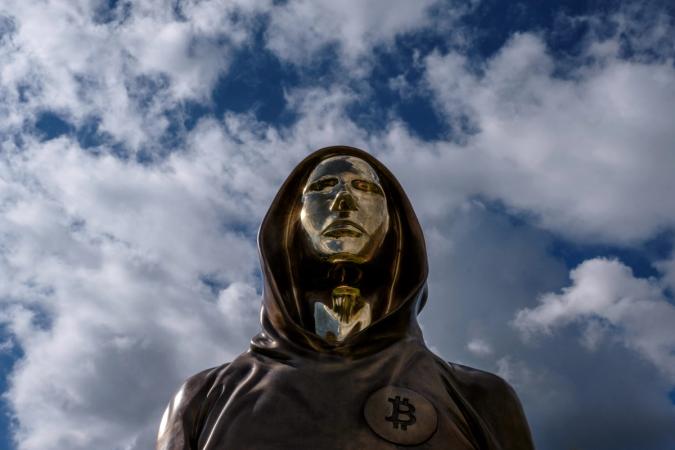
Восемнадцать лет назад Сатоши Накамото опубликовал белую книгу Bitcoin с простой идеей: децентрализованная система платежей, работающая без доверия к третьим сторонам. Тогда мир только выходил из финансового кризиса 2008 года, когда крупные банки получили государственные спасения за счёт налогоплательщиков и инфляции. Изначально это выглядело как прямое возражение той модели.
Сегодня аргумент остаётся актуальным, но не на словах, а на деле. Малый бизнес — владельцы магазинов, сервисов, производства — по-прежнему платят скрытую цену за систему, где крупные финансовые учреждения получают государственную поддержку при проблемах. Эта цена выражается в инфляции (которая обесценивает накопления), комиссиях банков, сложности доступа к кредитам и волатильности валют. Обычный предпринимателю предложили выбор между рисками фиата и цифровыми активами, но выбирать он был вынужден, потому что альтернативы не было.
Bitcoin в этом контексте — не волшебное лекарство, а инструмент хеджирования. Часть накоплений в биткойне не устраняет проблему системы, но защищает от её прямого воздействия: вы не зависите от решений центрального банка насчёт процентных ставок, вашу спаренность не могут заморозить по политическим причинам, и коррелирования с макроэкономическими циклами снижается. Это не революция, это скромная страховка.
Важно трезво видеть, что произошло за 18 лет. Bitcoin себя доказал как технология и как хранилище стоимости для долгосрочных накоплений. Но он остаётся волатильным краткосрочно и принимается далеко не везде — в этом смысле он дополнение к стратегии, а не замена. Параллельно финансовая система только укрепила механизмы спасения системно важных игроков (видели это в 2020, 2023), а это значит, что давление на бизнес через инфляцию не ослабло.
В России и странах со схожей ситуацией этот вопрос стоит особенно остро. Экспортёры и компании с мультивалютными операциями уже используют крипто для страховки от волатильности рубля и для оптимизации платежей. Например, смарт-контракты позволяют автоматизировать расчёты без привязки к банковским календарям, а хранение части оборотных средств в стейблкойнах или биткойне защищает от резких девальваций. Платёжные системы на основе блокчейна (вроде Signum для межкомпанейских расчётов) дают большей прозрачности и скорости, чем традиционные банковские переводы, особенно когда нужна срочность.
То, что произошло за 18 лет, показало: Bitcoin как идея оказался устойчивее, чем казалось скептикам в 2009-м. Но победить системную волатильность и давление инфляции на малый бизнес одной технологией нельзя. Крипто работает лучше всего в гибридной стратегии: часть в традиционных активах, часть в цифровых, часть в операционном развитии. Это рациональный подход без иллюзий.

Алексей Мартыненко
Главный редактор SPV News
Наблюдаем это регулярно: когда центральные банки резко меняют политику или случаются макроэкономические толчки, компании среднего размера ищут способ защиты своих резервов. Bitcoin доказал, что он работает как хеджирование против инфляции и политических решений центробанков, но это именно частичная защита, а не панацея. Для России это актуально вдвойне — высокие процентные ставки и волатильность рубля делают цифровые активы привлекательными не как спекуляция, а как часть консервативной финансовой стратегии.