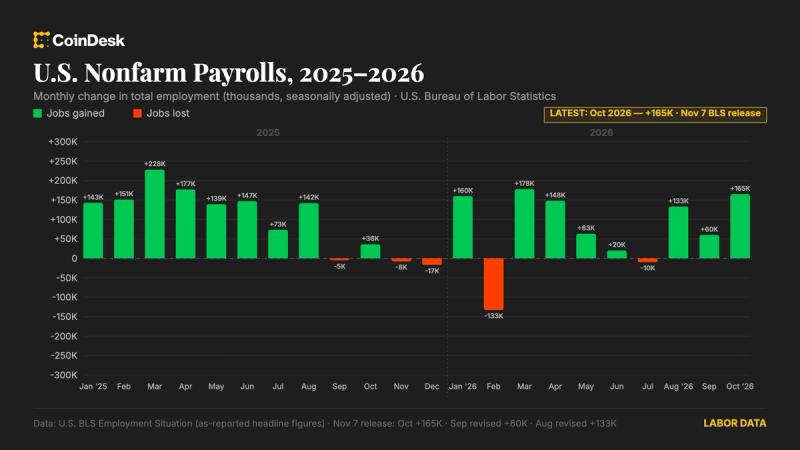
Октябрьский отчёт о занятости в США вышел настолько выше прогнозов, что это уже выглядит аномалией, а не просто хорошей новостью. Вместо ожидаемых 65 тысяч новых рабочих мест экономика добавила 165 тысяч, при этом безработица упала с 4,2% до 4,1% — движение, которое рынок абсолютно не закладывал в прогнозы.
На фоне месяцев падения темпов найма и разговоров о замедлении это выглядит как вспышка жизни. Но здесь нужна осторожность: одна сильная цифра — ещё не тренд. Важнее понимать, откуда это взялось: это органичное восстановление или временный скачок, который размажется в следующих месяцах? Рынок труда весь год показывает волатильность, поэтому смотреть нужно на траекторию, а не на один отчёт.
Для монетарной политики такие данные создают прямое давление. ФРС уже три месяца стоит на месте со ставкой 5,25-5,5%, ожидая признаков того, что инфляция действительно подконтрольна. Сильная занятость обычно укрепляет трудовые издержки и давит на цены услуг — именно того, чего ФРС боится больше всего. Декабрьское решение о повышении ставки теперь выглядит куда более вероятно, хотя всё ещё зависит от того, что придёт дальше.
Поэтому — и это критично — октябрьские цифры по занятости далеко не главное в цепочке. Новые данные по инфляции, которые ждут на следующей неделе, скажут куда больше. Если инфляция остаётся жёсткой, сильная занятость только усиливает необходимость ужесточения. Если цены отступили, то даже сильный рынок труда ФРС может терпеть. Кроме того, состояние фондового рынка — его волатильность и общий тренд — будет косвенно давить на решение. ФРС смотрит на финустойчивость системы, а не просто на занятость.
Для российского контекста такие американские данные важны как сигнал о раскладе глобальной ликвидности. Сильная экономика США и вероятный дальнейший жёсткий курс ФРС означают, что капитал будет дорогим, а валютный рынок остаётся волатильным. Это прямо влияет на инвестиции в растущие рынки и на курс рубля. Для бизнеса, завязанного на импорт или зависимого от доступа к внешнему финансированию, это усложняющий фактор.
Но главное — не переоценивать одну цифру. Одно сильное число по занятости на фоне общего замедления выглядит скорее исключением, чем новым трендом. Будет ли в следующих месяцах такая же динамика, покажут следующие отчёты.

Алексей Мартыненко
Главный редактор SPV News
Одна хорошая цифра по труду не переворачивает картину для ФРС. Главное здесь — это не сама занятость, а то, давит ли она на инфляцию через издержки и спрос. Если инфляция всё ещё вязкая, сильный рынок труда говорит скорее в пользу повышения ставки. Если инфляция действительно пришла под контроль, то ФРС будет держать курс по данным, а не по одному отчёту.